更新时间:2026-09-22 11:55点击:来源:作者:
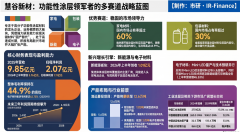
广州慧谷新材料科技股份有限公司(证券代码:301683,以下简称”慧谷新材”)是一家专注于高分子材料领域的功能性涂层材料企业。主要覆盖家电材料、包装材料、新能源材料、电子材料四大板块。
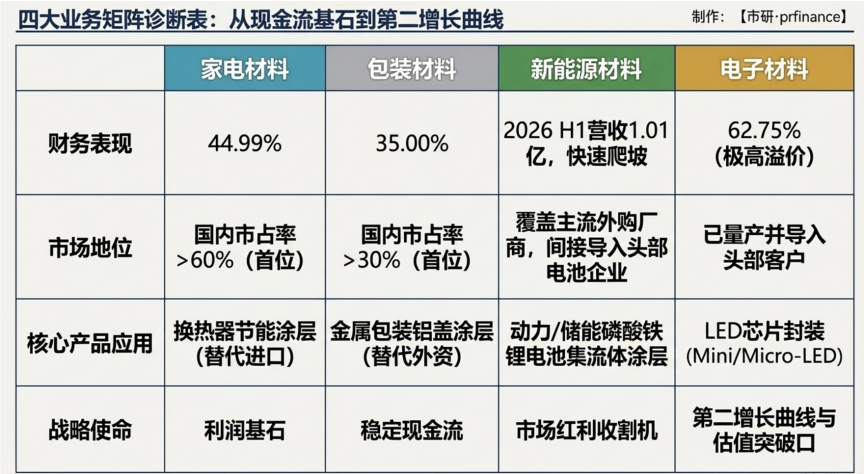
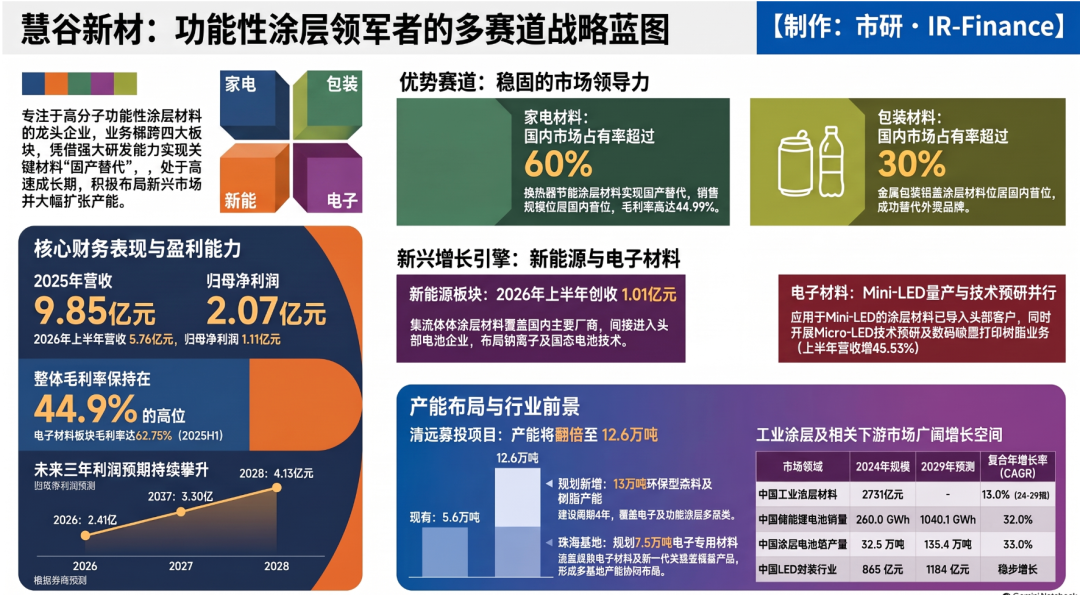
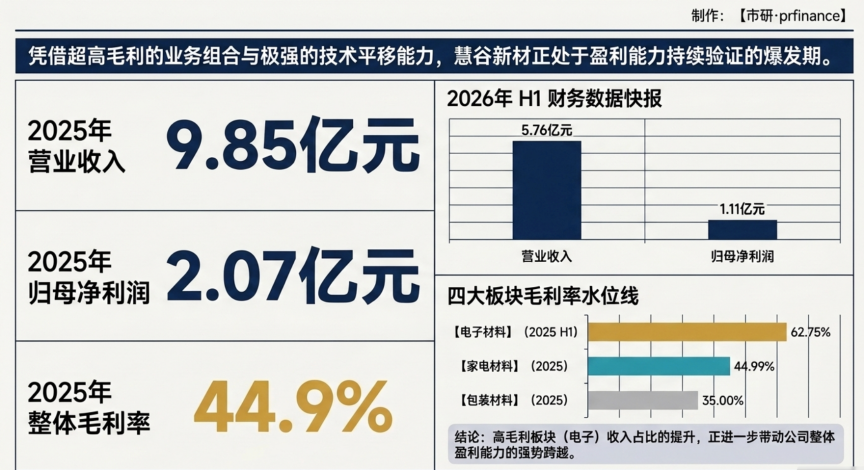
2025年,公司实现营业收入9.85亿元,归母净利润2.07亿元。2026年1至6月,公司实现营业收入5.76亿元,归母净利润1.11亿元。2025年,公司整体毛利率为44.9%。其中,家电材料毛利率达到44.99%,包装材料毛利率达到35.00%,电子材料毛利率在2025年上半年达到62.75%,高毛利板块收入占比提升进一步带动了公司整体盈利能力增强。
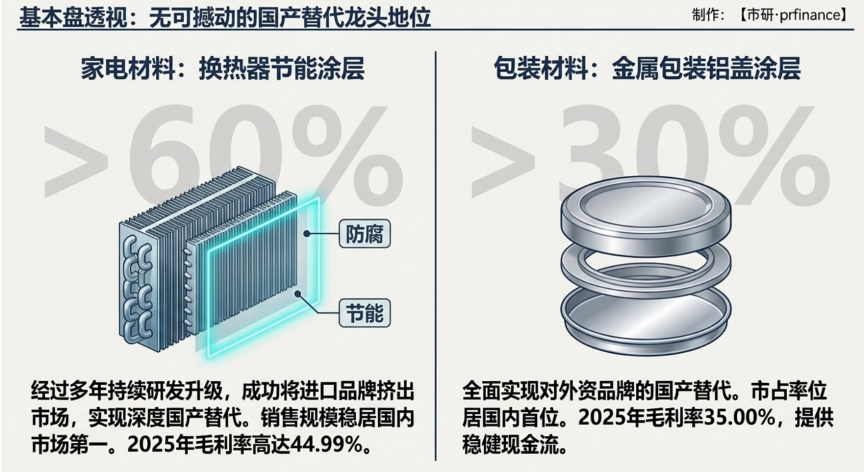
在家电领域,公司换热器节能涂层材料经过多年持续研发升级,实现国产涂层材料对进口涂层材料的替代,在国内市场占有率超过60%,销售规模位居国内市场首位。包装材料方面,公司金属包装铝盖涂层材料市占率超过30%,同样位居国内首位,实现对外资品牌的国产替代。
新能源板块是近年来增长较为显著的领域。2026年上半年公司新能源业务实现营业收入1.01亿元。集流体涂层材料作为新能源板块的重要方向,目前已覆盖国内主要外购涂层的集流体厂商,间接进入多家国内头部电池企业,海外客户开拓也取得阶段性进展。产品主要面向动力、储能磷酸铁锂电池,同时布局钠离子、固态电池相关技术储备。
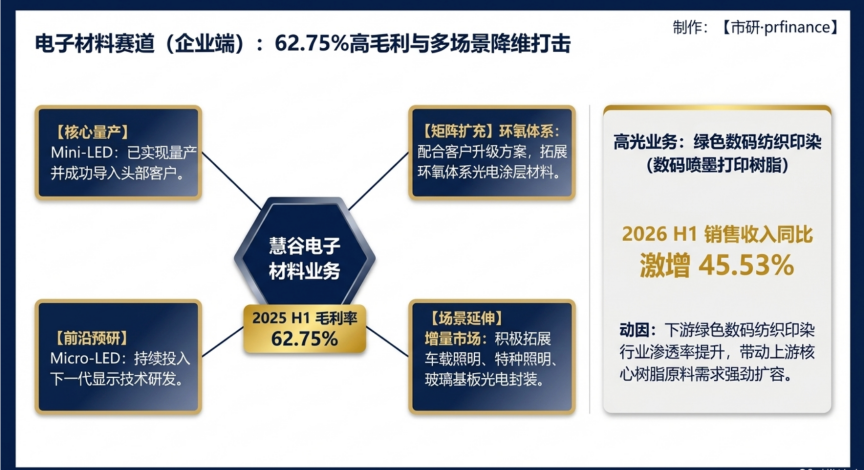
电子材料板块中,公司光电涂层材料主要用于LED芯片封装,应用于Mini-LED的涂层材料已实现量产并导入头部客户。发展规划上,公司一方面把现有Mini-LED涂层材料业务做大做强,配合客户升级方案、扩大客户覆盖;另一方面拓展环氧体系的光电涂层材料产品,丰富产品谱系;同时开展Micro-LED的技术预研。除新型显示之外,公司也在拓展车载照明、特种照明、玻璃基板光电封装等其他场景。2026年上半年,公司数码喷墨打印树脂实现销售收入同比增长45.53%,下游绿色数码纺织印染行业渗透率提升带动上游核心树脂原料需求扩容。
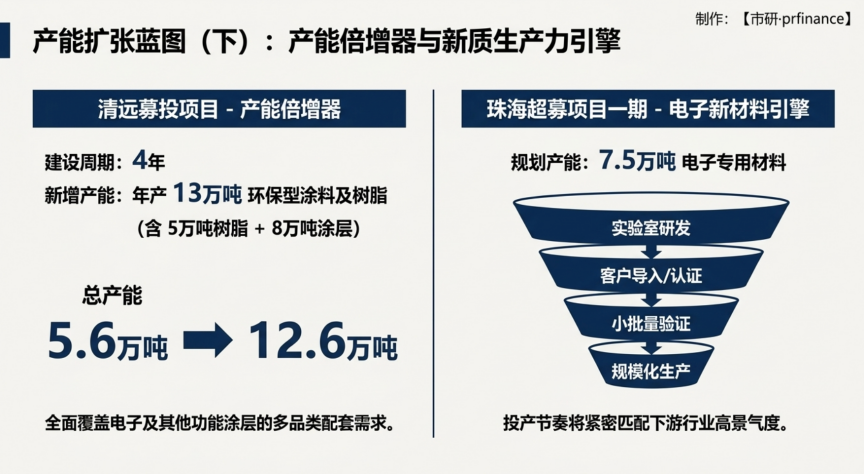
产能布局方面,慧谷新材正在推进多项产能建设项目。清远募投项目规划新增年产13万吨环保型涂料及树脂产能,包含5万吨树脂和8万吨涂层材料。该项目拟定建设周期为4年,预计建成后公司涂层材料产能将从5.6万吨提升至12.6万吨。新增产能同时覆盖电子、其他功能涂层等多品类的配套需求。
此外,公司超募项目——珠海慧谷功能性材料建设项目(一期)规划了7.5万吨电子专用材料。该规划基于公司现有两大技术平台的产品矩阵,包含已实现小批量或批量供货的成熟电子材料类产品,同时也涵盖部分完成实验室研发、尚待产业化落地的新一代电子材料储备产品。部分新型电子材料还需要经历客户导入、认证、小批量验证的过程,最终能否实现规模化生产取决于下游行业景气度、客户认证进展、市场竞争等多重因素。
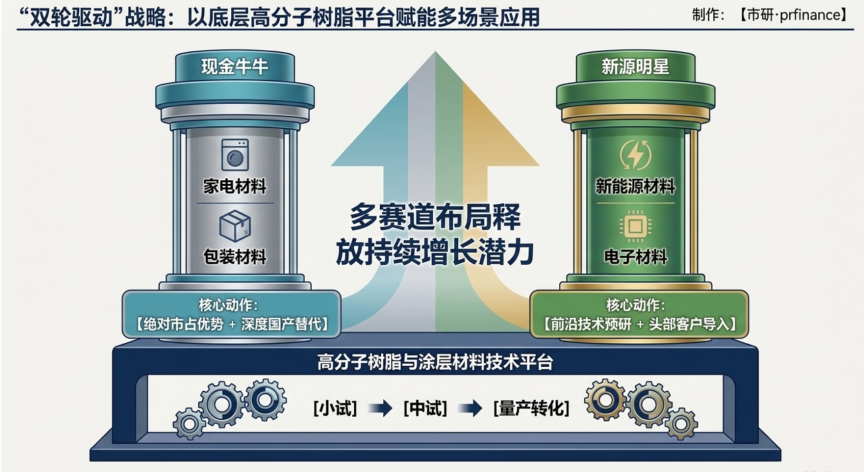
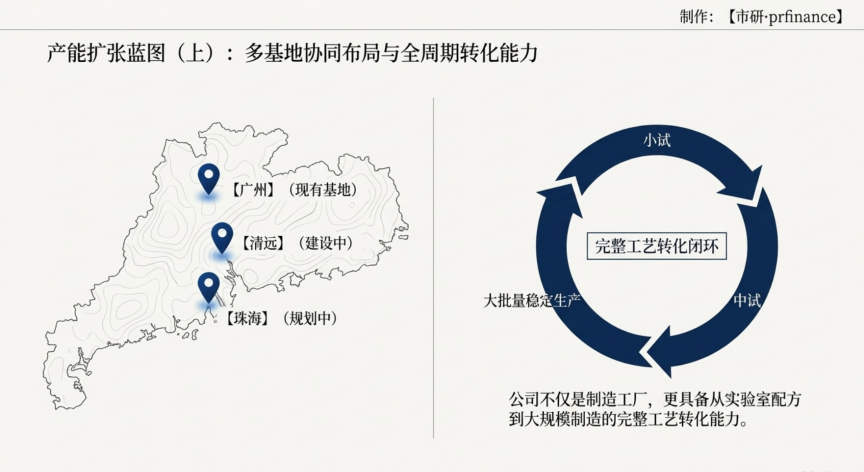
公司目前布局广州、清远两地,并规划珠海基地,形成多基地产能布局,具备从小试、中试到大批量稳定生产的完整转化能力。
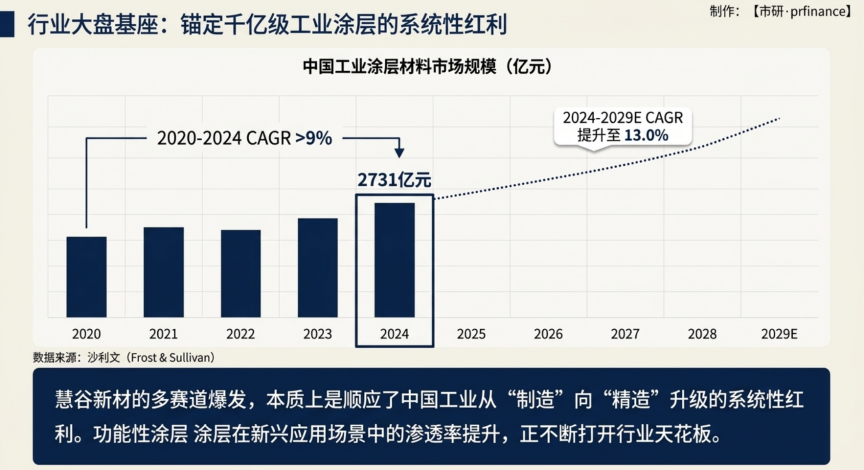
从行业层面看,涂层材料市场具备较为广阔的发展空间。根据沙利文研究数据,2024年中国工业涂层材料市场规模达2731亿元,2020至2024年复合增长率超过9%。预计2024至2029年间,中国工业涂层材料的年复合增长率有望达到13.0%。
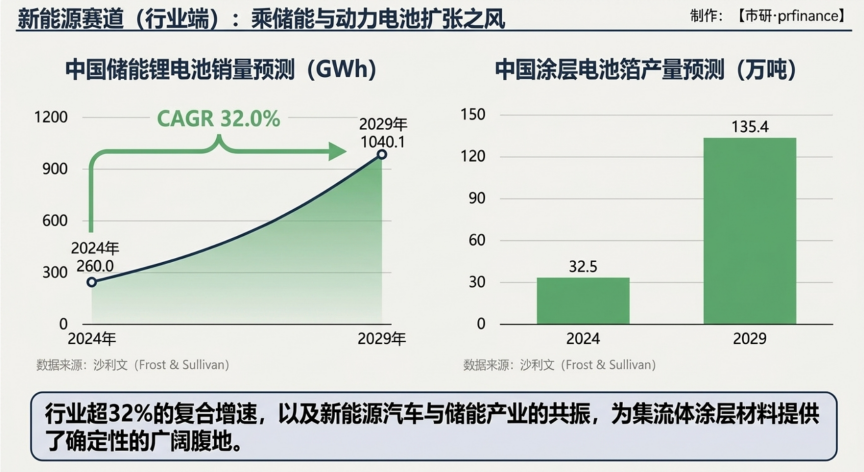
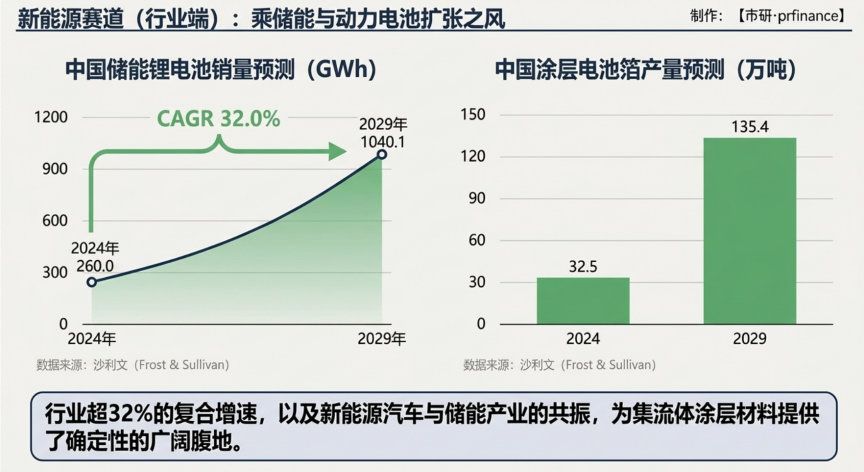
在新能源电池领域,集流体涂层材料被应用于动力电池及储能电池的正负极集流体,具有导电性好、高温稳定性强、耐腐蚀性能好等特点。根据沙利文研究数据,中国储能锂电池销量预计将从2024年的260.0GWh增长至2029年的1040.1GWh,年复合增长率约为32.0%。中国涂层电池箔产量预计将从2024年的32.5万吨增长至2029年的135.4万吨。随着新能源汽车和储能电池产业的快速发展,集流体涂层材料市场空间有望进一步扩大。
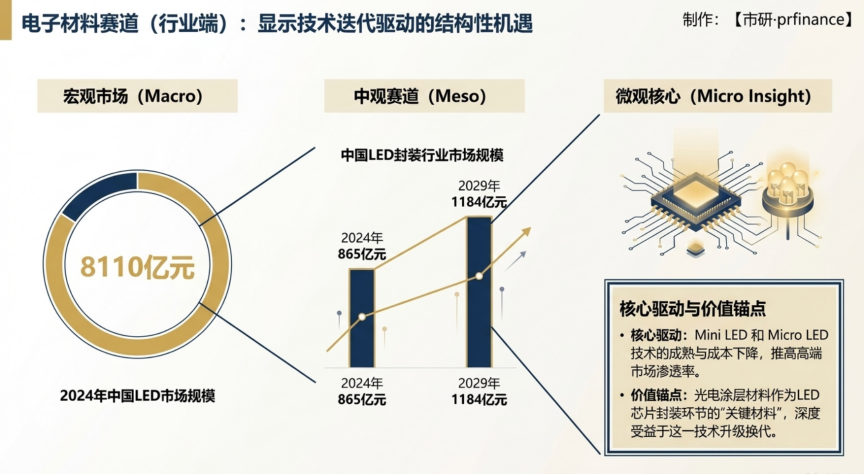
在显示领域,中国LED市场规模2024年达到8110亿元。随着Mini LED和Micro LED技术的不断成熟和成本降低,LED显示在高端市场的渗透率进一步提升。中国LED封装行业市场规模预计将从2024年的865亿元增长至2029年的1184亿元。光电涂层材料作为LED芯片封装环节的关键材料,受益于显示技术的升级换代,存在较大的结构性发展机遇。
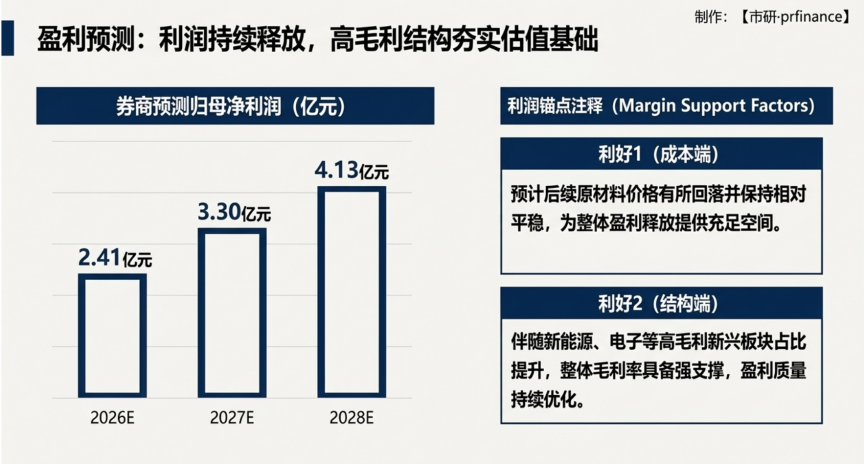
根据券商研究报告预测,慧谷新材2026至2028年归母净利润预计分别为2.41亿元、3.30亿元、4.13亿元。公司预计后续原材料价格有所回落并保持相对平稳,毛利率有望保持相对稳定。
慧谷新材凭借在功能性树脂和涂层材料领域的技术积累,在家电、包装等成熟业务上建立了市场地位,同时向新能源、电子等新兴领域拓展。公司正在推进的产能扩张项目和新技术储备,将为未来发展提供支撑。随着功能性涂层材料在更多新兴应用场景中的渗透率提升,和国产替代进程的推进,公司多赛道布局有望持续释放增长潜力。