更新时间:2026-11-04 10:01点击:来源:作者:
原创首发: 市研(ID:IR-Finance)
作者:宋旭光
编辑:孙恒
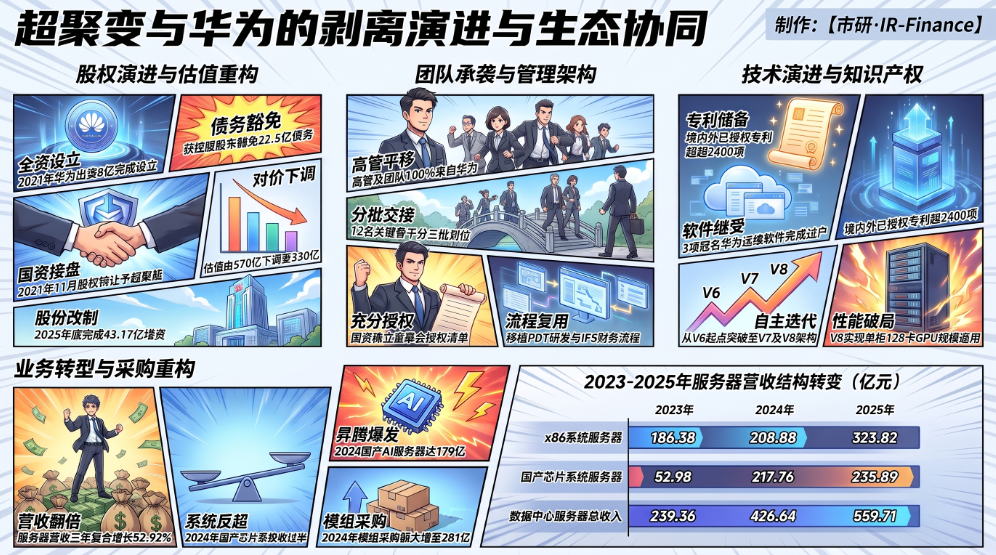
超聚变数字技术股份有限公司(以下简称“超聚变”)一家百亿级营收算力基础设施企业从科技巨头内部业务板块剥离、由地方国资接盘控股,并在算力国产化浪潮中与原母公司构建深度生态协同的商业与资本演进样本。在2021年9月至11月的资本剥离窗口期,华为技术是超聚变前身超聚变数字技术有限公司(以下简称“超聚变有限”)的唯一设立人、全资股东及x86服务器业务的剥离出让方;自2021年11月5日完成工商变更登记至今,双方在股权与控制权层面实现彻底切割,华为技术不再持有超聚变任何股权,但超聚变通过承接原华为x86服务器核心团队、底层专利资产及V6代际产品线,迅速成长为华为鲲鹏与昇腾国产算力生态中出货量及出货金额排名第一的最高等级合作伙伴。
资本剥离与控制权交割:从华为全资设立到河南国资接盘
超聚变从华为内部业务体系剥离并转化为河南省国资委实际控制企业的资本运作,并非单一时点的简单股权买卖,而是跨越2021年7月至2026年9月、涵盖“壳体搭建、全资设立、注资扩股、控股权交割、外部引战、收购对价重估与股比补偿、股改增资及国资确权”八个环环相扣阶段的复杂制度安排。
承接主体搭建与华为技术全资设立及增资阶段(2021年7月—10月)
在超聚变有限正式注册成立前的两个月内,围绕算力业务运营与股权收购的境内外主体已先行启动搭建。2021年7月8日,超聚变技术有限公司在河南省郑州市郑东新区龙湖内环北路与龙源东二街交叉口南97号注册成立,注册资本5,000万元,法定代表人为巩建农,主营业务为“算力设施与服务的开发、制造与销售”。
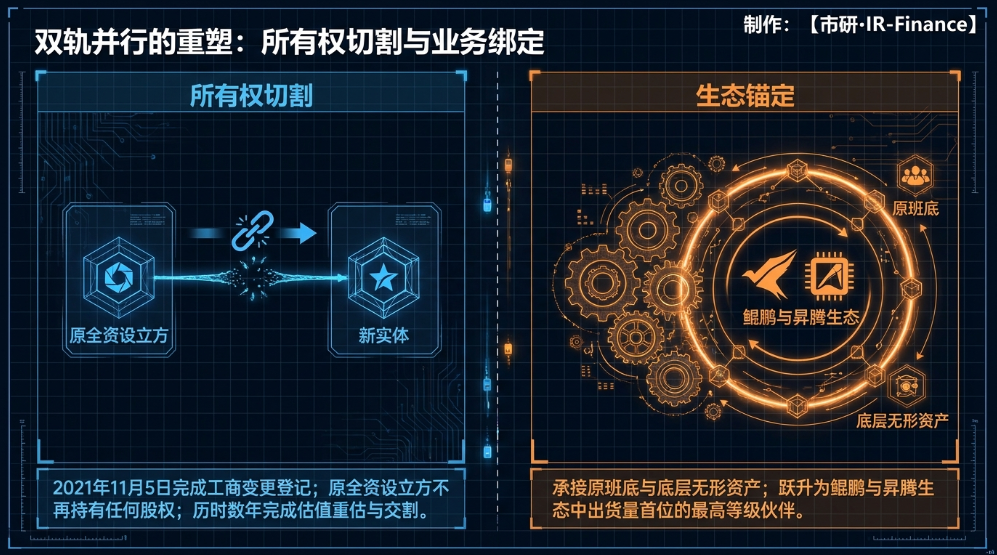
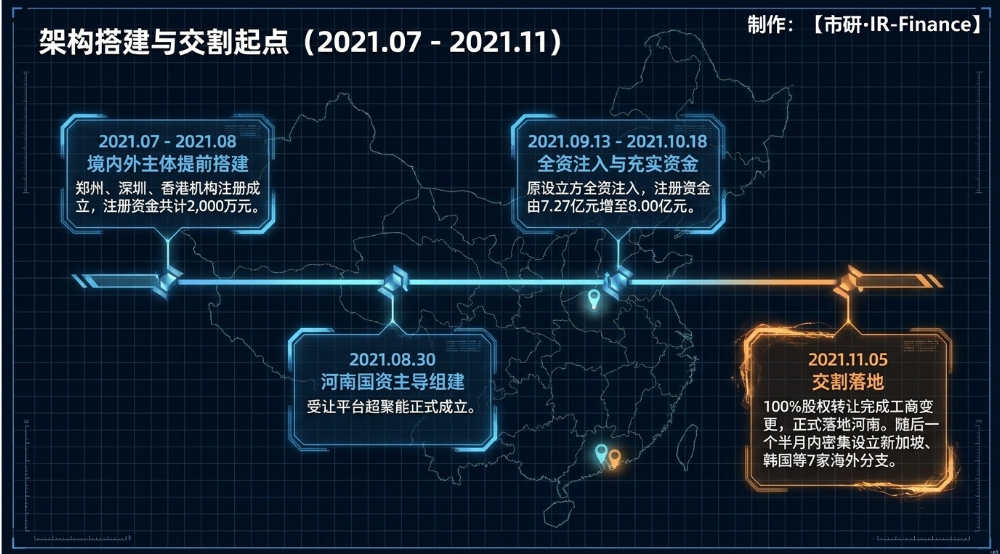
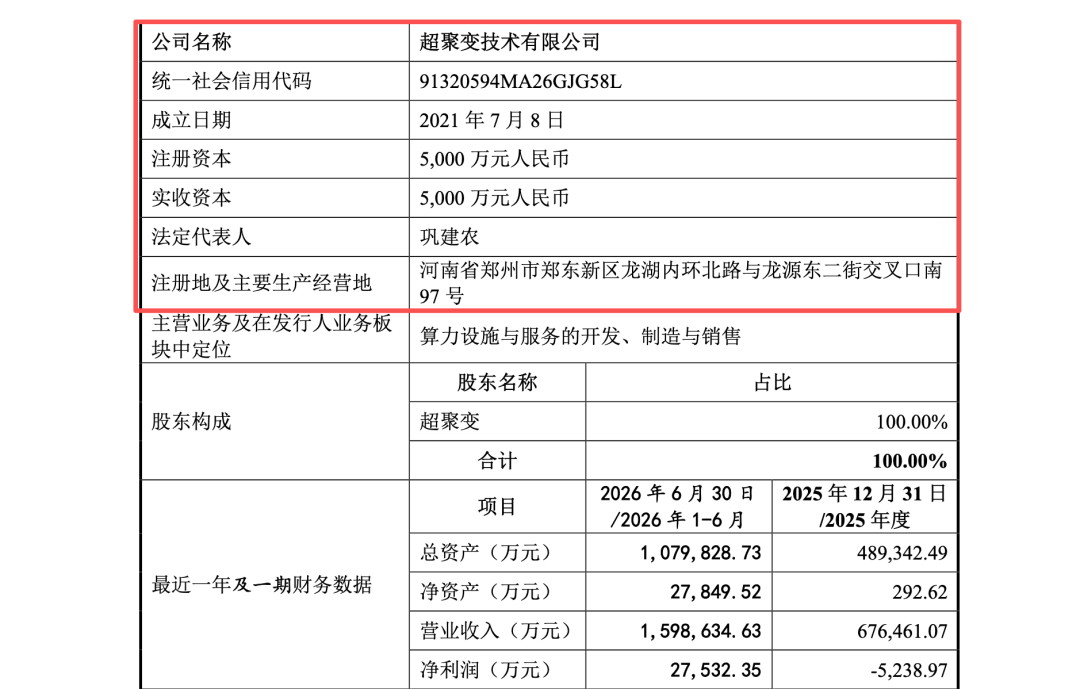
紧随其后,2021年8月2日,深圳超聚变技术有限公司在深圳市福田区沙头街道天安社区车公庙泰然七路1号博今商务广场A座40层至51层成立,注册资本15,000万元,法定代表人为原华为FusionServer领域总裁张小华,主营“算力设施与服务的开发与销售”。2021年8月9日,境外业务主体香港超聚变(xFusion Technologies International Co., Limited)设立。上述三家企业现均为超聚变100%控股子公司,在《招股书》中取得方式均标注为“设立”,但申报文件未披露2021年7月至8月期间上述主体早于超聚变”母公司设立时的初始出资结构及安排。
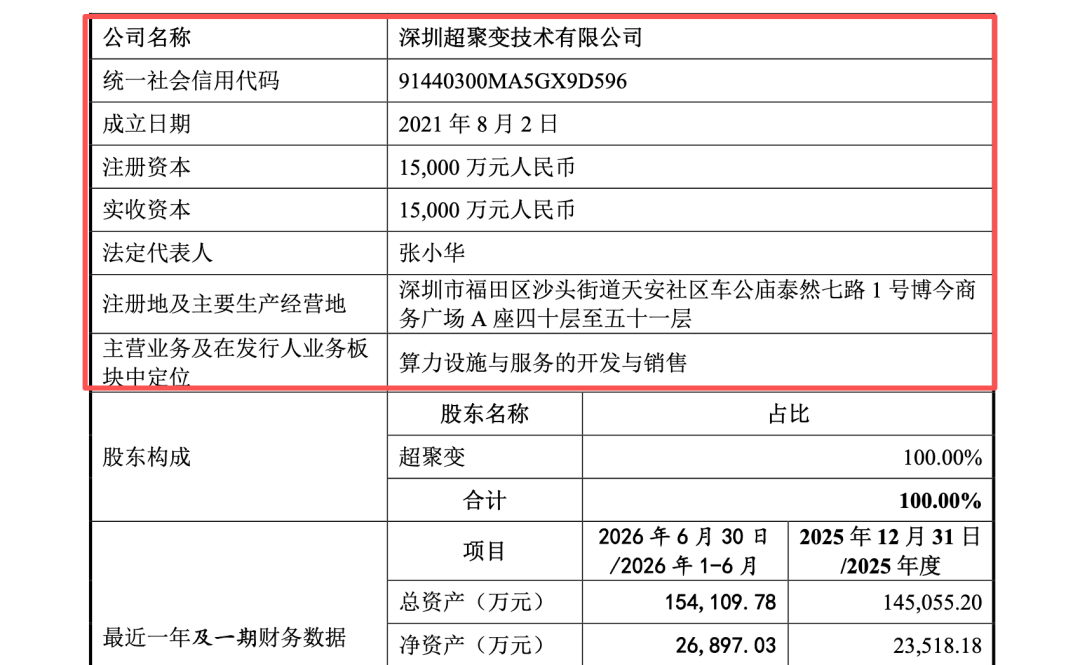
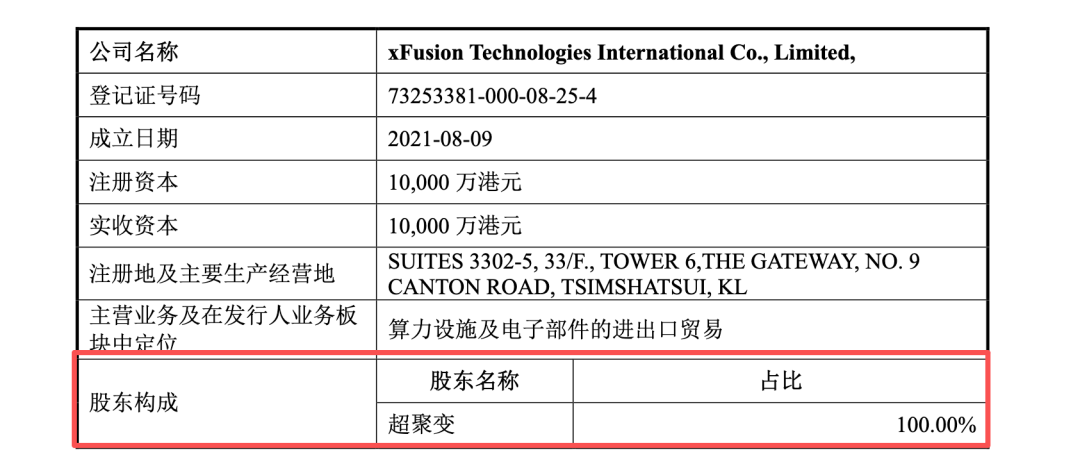
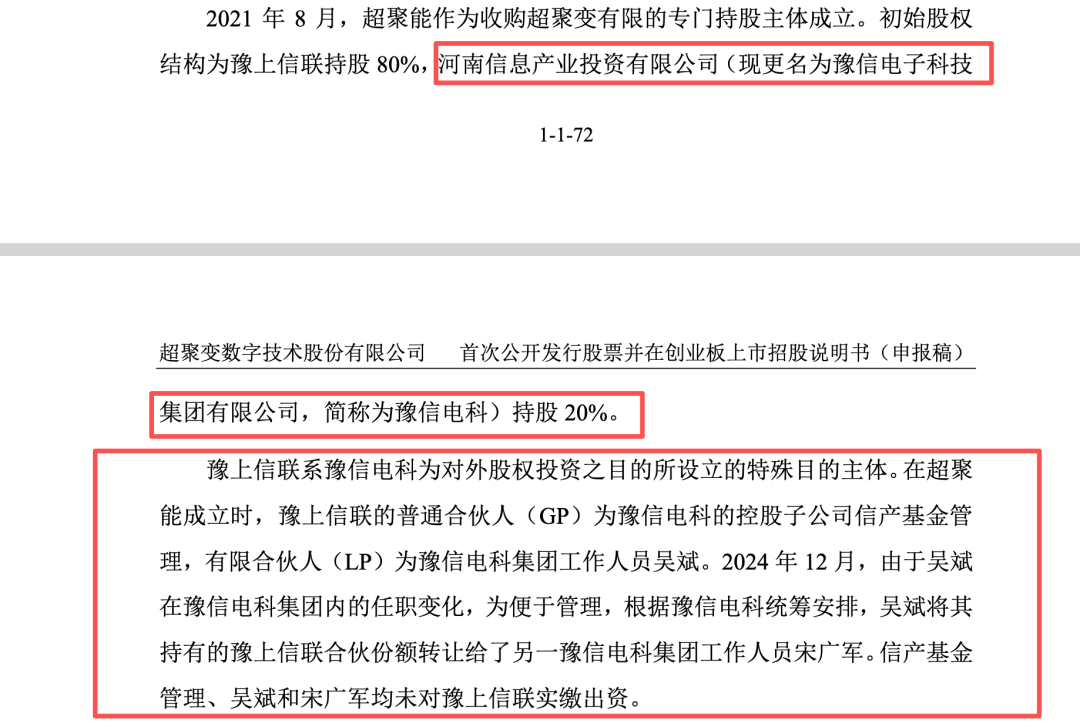
与此同时,收购方平台在河南国资主导下完成组建。2021年8月30日,超聚能作为专门收购超聚变有限的持股主体在河南注册成立,初始股权结构为河南豫上信联企业管理咨询合伙企业(有限合伙)(以下简称“豫上信联”)持股80%、河南信息产业投资有限公司(现更名为豫信电子科技集团有限公司,以下简称“豫信电科”)持股20%。
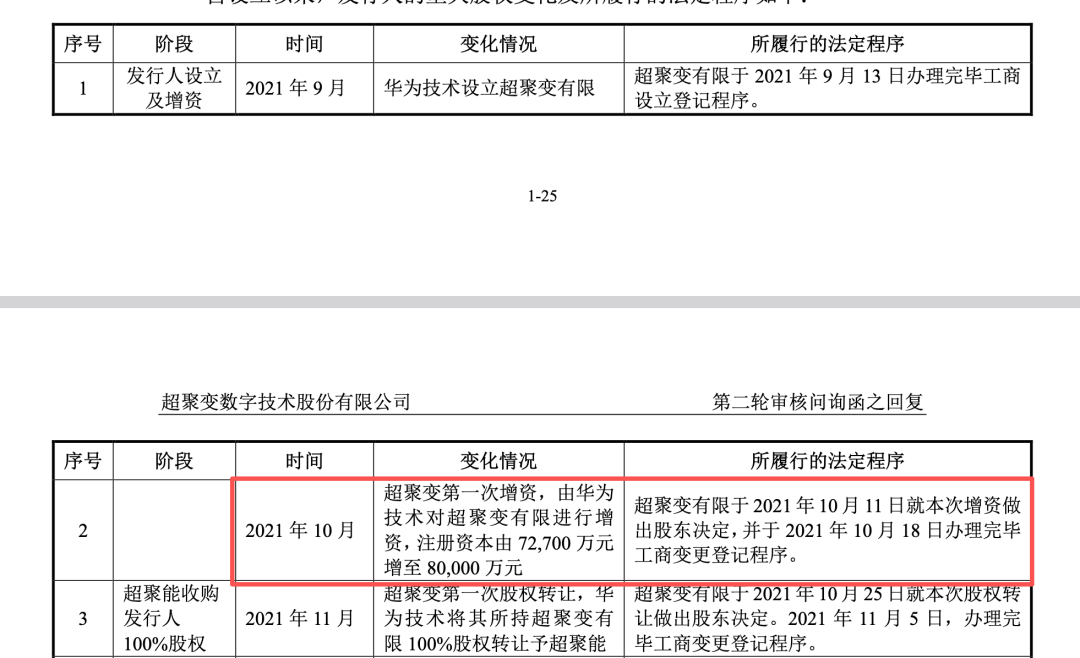
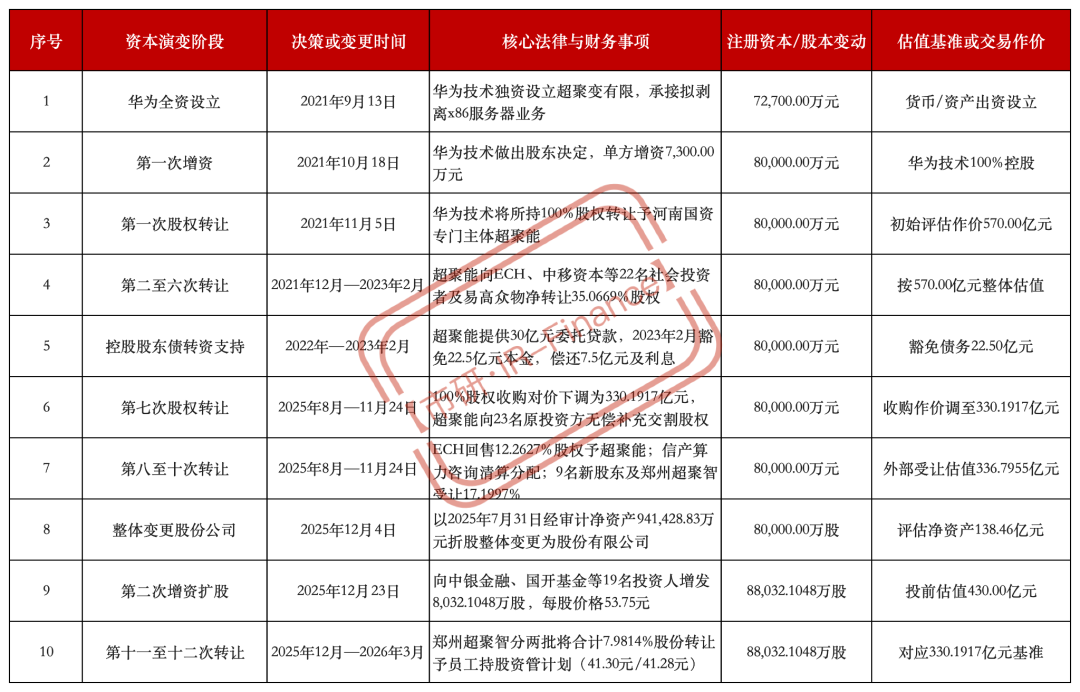
2021年9月13日,华为技术作为唯一股东出资设立超聚变有限,初始注册资本为72,700.00万元,同日取得郑州市市场监督管理局核发的《营业执照》并办理完毕工商设立登记程序,设立时由郑丽英担任执行董事及总经理。成立不足一个月,2021年10月11日,唯一股东华为技术做出股东决定,对超聚变有限实施第一次增资,将其注册资本由72,700.00万元增加7,300.00万元至80,000.00万元,并于2021年10月18日完成工商变更登记。两天后的2021年10月20日,公司核心业务域名完成注册(备案号:豫ICP备2021029399号)。至此,华为技术完成了拟剥离x86服务器业务在超聚变有限体内的资本金充实与基础法律载体准备。
百亿级控股权交割与239.81亿元估值下调的财务与法律穿透(2021年11月—2025年11月)
第一次增资完成仅7天后,2021年10月25日,超聚变有限就第一次股权转让做出股东决定,华为技术将其持有的超聚变有限100%股权(对应80,000.00万元注册资本)全部转让予超聚能。2021年11月5日,本次100%股权转让办理完毕工商变更登记程序,超聚变有限的控股股东正式由华为技术变更为超聚能,公司于同月正式落地河南。在11月3日至12月17日的一个半月内,公司密集设立了新加坡国际(11月3日)、北京昆仑(11月17日)、西安超聚变(11月18日)、韩国超聚变(11月30日)、墨西哥超聚变(12月9日)、日本超聚变(12月15日)及法国超聚变(12月17日)等境内外子公司,迅速搭建起全球研发与销售网络。
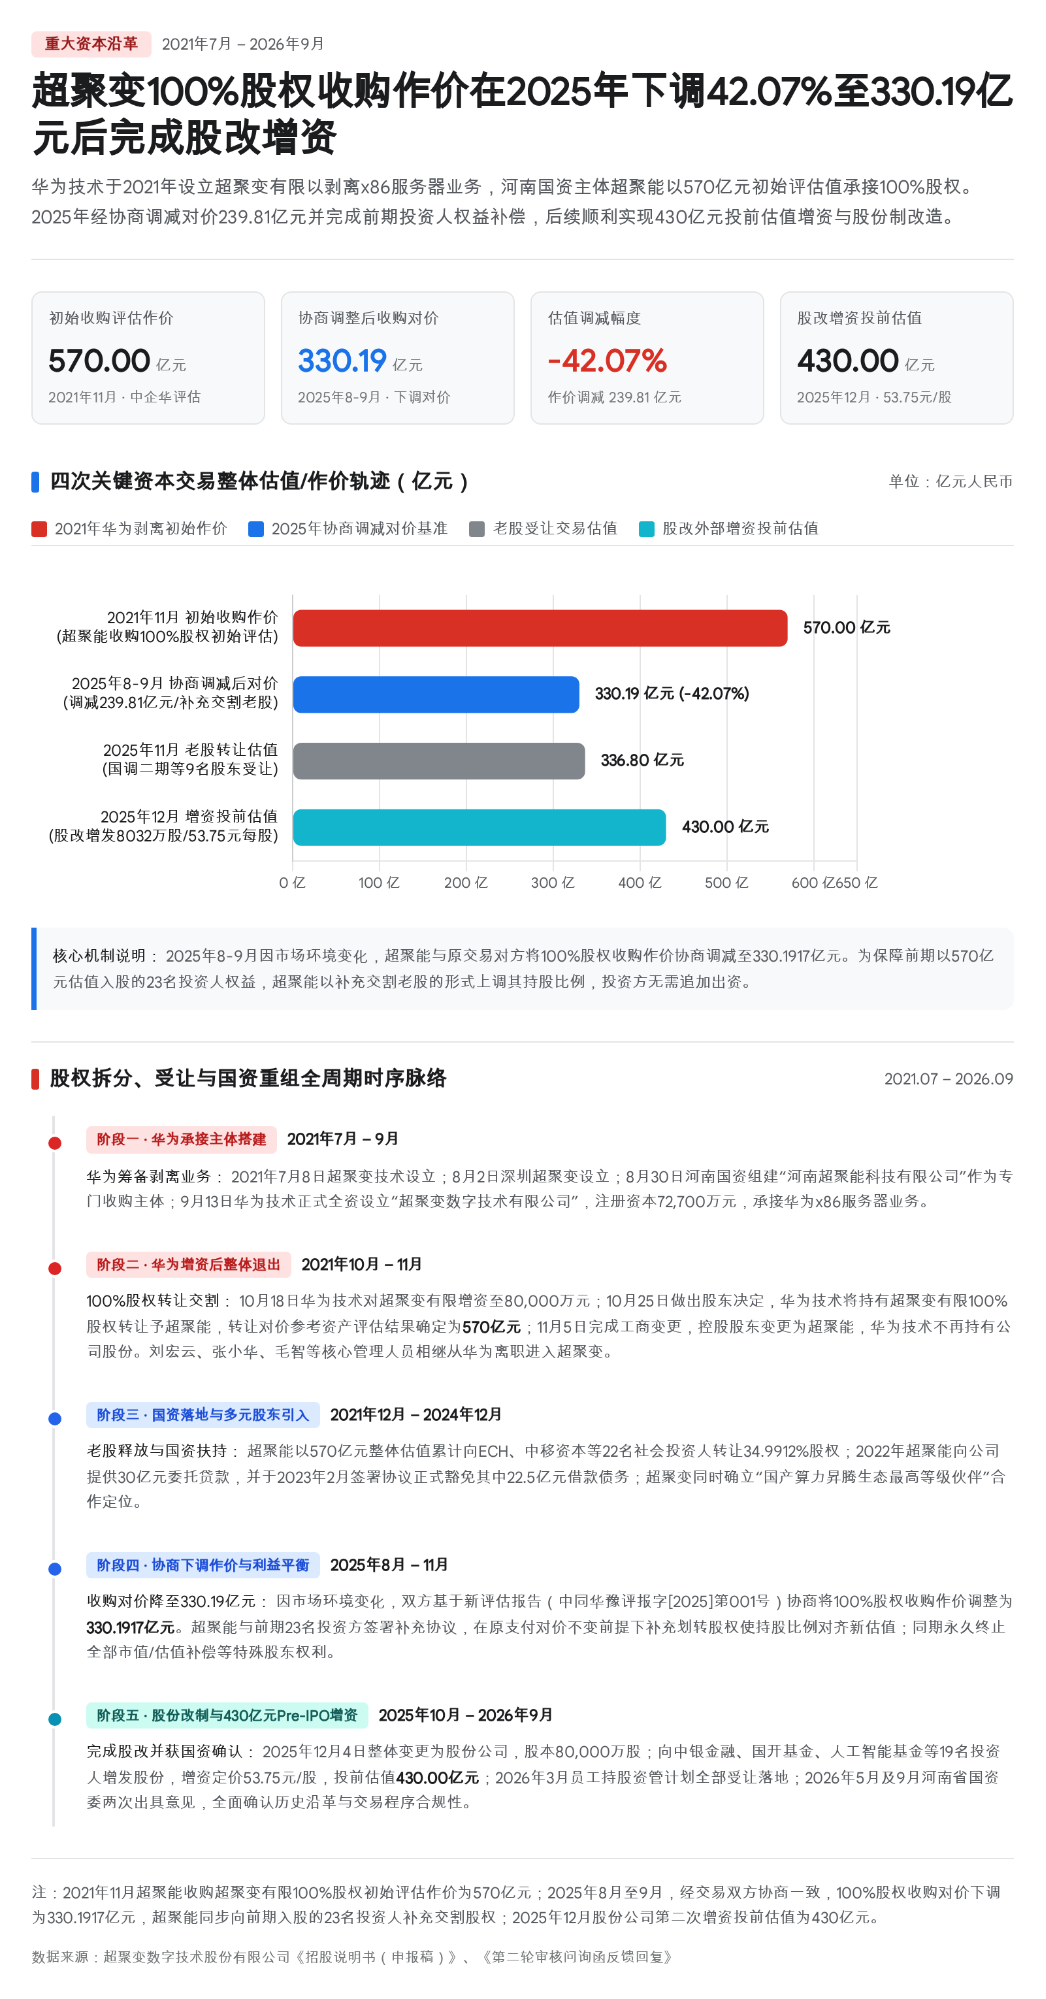
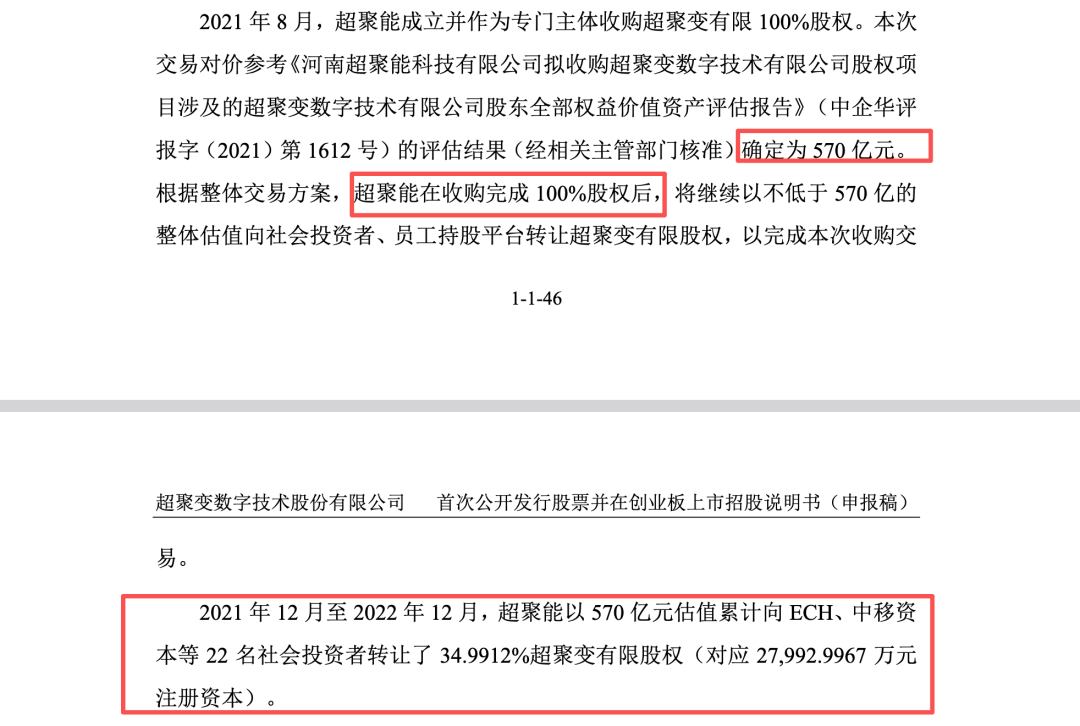
从会计与国资监管视角穿透本次百亿级并购交易,其作价机制及后续调整揭示了华为技术与超聚能之间长达四年的交易尾款或估值挂钩安排。2021年11月收购时,交易各方参考北京中企华资产评估有限责任公司出具并经相关主管部门核准的《河南超聚能科技有限公司拟收购超聚变数字技术有限公司股权项目涉及的超聚变数字技术有限公司股东全部权益价值资产评估报告》(中企华评报字(2021)第1612号),将超聚变有限100%股权的收购对价确定为570亿元。按照整体交易方案,超聚能在受让100%股权后,
一方面于2021年12月由豫信电科将18.98%的超聚能股权转让给河南省专项设立的信产算力基金,另一方面在2021年12月至2022年12月间,通过第二次至第五次股权转让,以570亿元的整体估值向境外机构投资者ECH(受让10%股权)、中移资本等22名社会投资者净转让了34.9912%的超聚变有限股权(对应注册资本27,992.9967万元),并于2023年2月通过第六次股权转让向易高众物转让0.0757%股权(对应注册资本60.5435万元),以此筹措并分担收购资金压力。
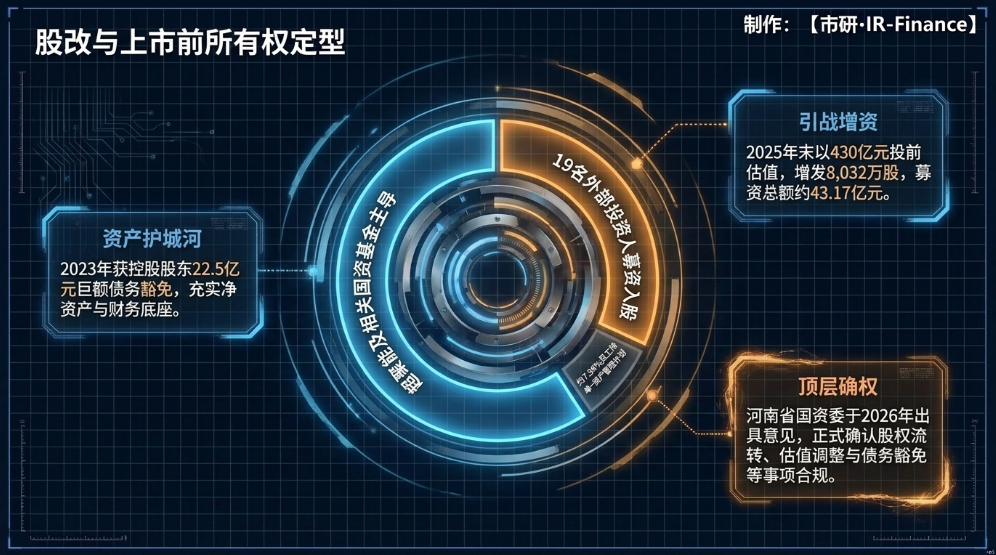
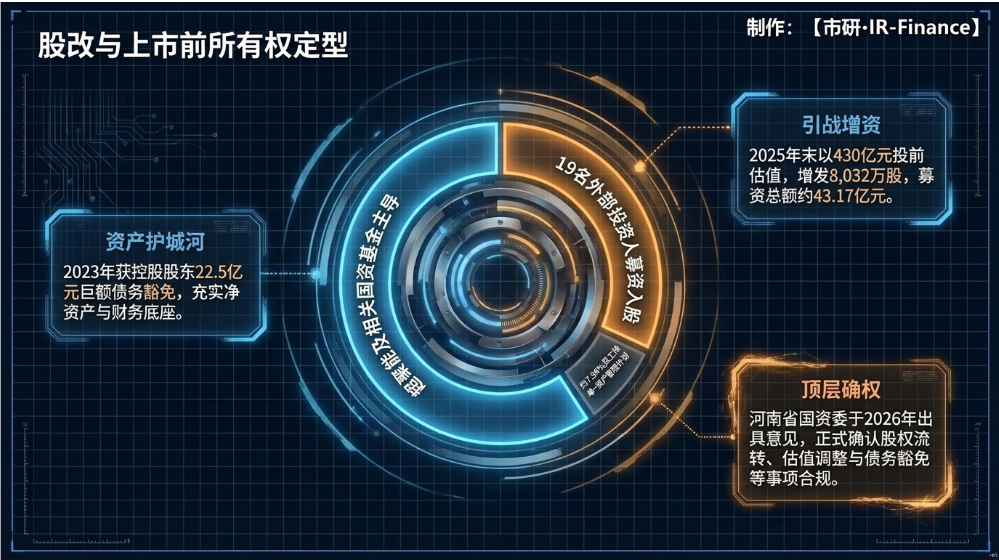
值得注意的是,剥离初期的超聚变在运营资金上高度仰赖河南国资体系支持。2022年,因公司处于独立运营初期阶段、面临现金流相对困难的局面,超聚变以委托贷款方式向控股股东超聚能借款30亿元。2023年2月,超聚能与公司签署协议,直接豁免上述30亿元委托贷款中的22.5亿元本金,仅剩余7.5亿元本金及相关利息由公司于2023年度内偿还完毕。从会计准则角度分析,控股股东基于战略扶持对子公司实施的22.5亿元巨额债务豁免,在扣除相关税费影响后显著充实了超聚变有限的资本公积与净资产规模,为公司度过剥离阵痛期及后续折股改制提供了关键的资产负债表支撑。
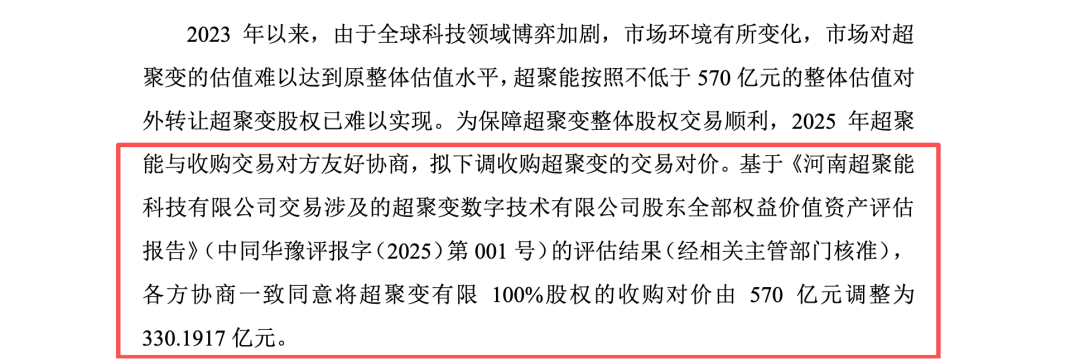
更具实质意义的资本重估发生于2025年8月至9月。申报文件披露,因2023年以来全球科技领域博弈加剧及市场环境变化,市场对超聚变的估值难以达到原570亿元水平,超聚能继续按不低于570亿元整体估值向外部投资者及员工持股平台转让股权已难以实现。为此,超聚能与“收购交易对方”(即2021年出让100%股权的华为技术)进行友好协商,基于经相关主管部门核准的《河南超聚能科技有限公司交易涉及的超聚变数字技术有限公司股东全部权益价值资产评估报告》(中同华豫评报字(2025)第001号)评估结果,各方一致同意将超聚变有限100%股权的收购对价由570亿元下调至330.1917亿元,下调绝对金额达239.8083亿元,降幅为42.07%。
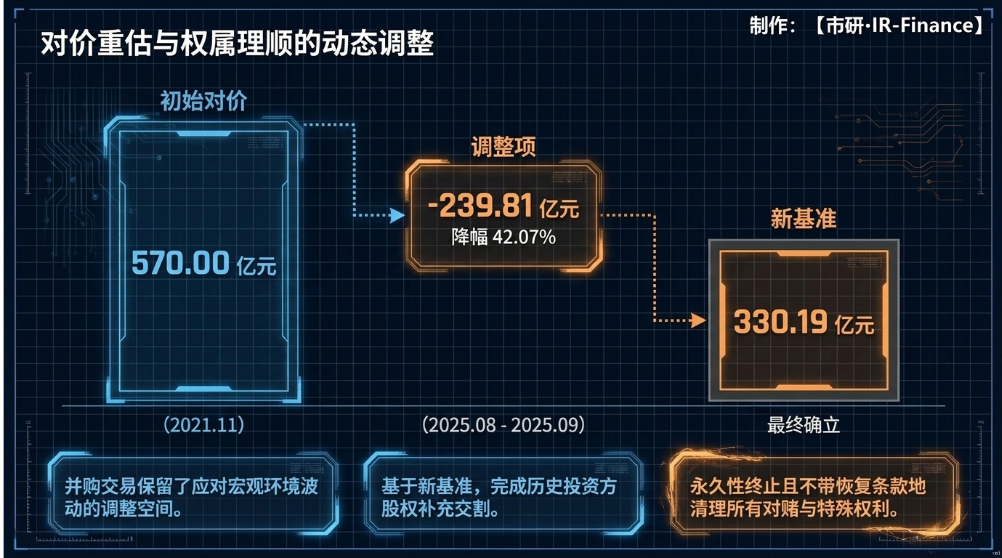
这一跨越四年的收购对价调整说明,华为技术与超聚能于2021年达成的570亿元股权转让交易并非在2021年11月工商变更时一次性买断结清,其交易结构中保留了应对外部宏观环境与市场估值波动的调整空间。围绕330.1917亿元的新估值基准,超聚变在2025年8月至11月间同步完成了四项权属清理动作:
首先,实施第七次股权转让(历史交易估值调整),超聚能、超聚变有限与前期以570亿元估值入股的23名原投资方股东签署《股权转让协议之补充协议》,在投资方前期支付对价不变的前提下,按330.1917亿元新估值由超聚能向该23名股东无偿补充交割部分股权,相应上调其持股比例,并于2025年11月24日完成全部工商变更;
其次,清理对赌与特殊权利,2025年8月至9月,超聚变”、超聚能与享有市值/估值补偿特殊权利的机构股东签署补充协议,永久性终止市值/估值补偿条款且不带恢复条款;
再次,回购境外大股东部分股权,2025年8月22日,超聚能、ECH与超聚变有限签署《股权出售协议》(第八次股权转让),ECH将其因估值调整上调后的持股中占比12.2627%的股权(对应注册资本9,810.1594万元)回售予超聚能,2025年9月11日完成工商变更后ECH持股比例降至5.00%(股改增资后稀释为4.5438%),超聚能为担保交割后价款支付义务所设定的超聚变股权质押已于2026年3月13日全部解除;
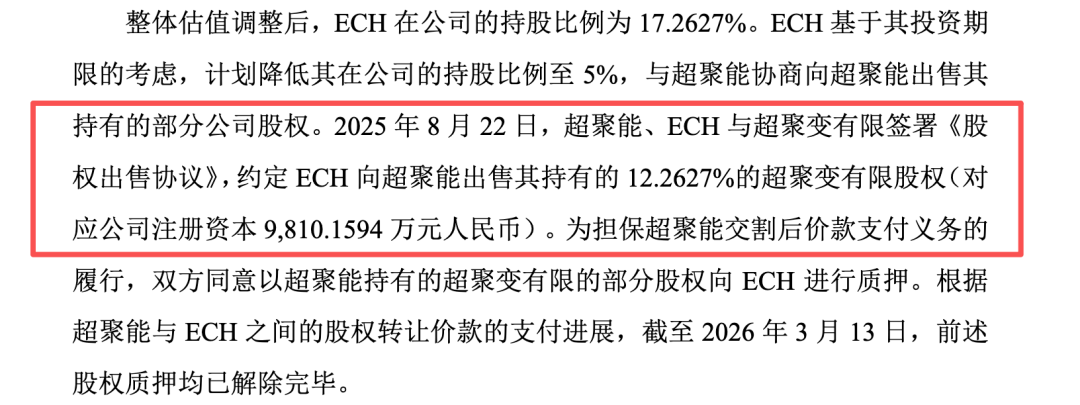
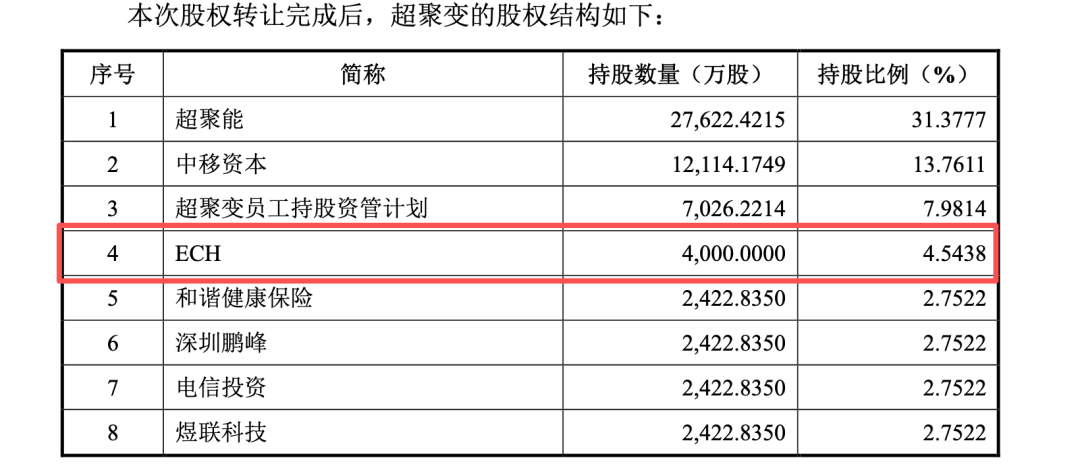
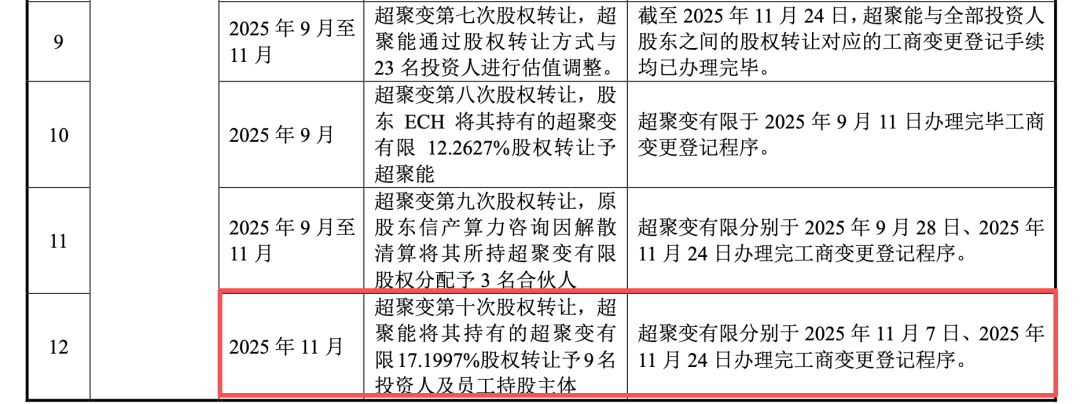
最后,推进后续老股转让与员工持股落地,2025年9月29日,超聚能以42.10元/注册资本(对应整体估值336.7955亿元)向国调二期、航空港一期等9名投资人转让部分股权,并按330.1917亿元估值向员工持股过渡主体郑州超聚智转让8.7828%股权(对应注册资本7,026.2214万元),合计转让17.1997%股权(第十次股权转让)。
股改增资、国资确权与当前股权格局(2025年10月—2026年9月)
在完成历史估值调整与权属理顺后,超聚变迅速推进股份制改造与Pre-IPO融资。2025年10月14日,安永华明会计师事务所出具以2025年7月31日为基准日的《审计报告》(安永华明(2025)专字第70055938_S01号),确认超聚变有限经审计账面净资产为941,428.83万元;同日,北京中企华资产评估有限责任公司出具《资产评估报告》(中企华评报字(2025)第2357号),确认经评估净资产值为1,384,550.39万元。2025年10月30日,超聚变有限股东会决议以经审计净资产941,428.83万元折合股本80,000.00万股(每股面值1元,超出部分861,428.83万元计入资本公积),整体变更为股份有限公司,并于2025年12月4日取得营业执照。
股改完成后次日(2025年12月5日),公司第一届董事会第二次会议根据2025年11月26日股东会授权,同意向中银金融、国开基金、人工智能基金等19名投资人(其中18名为新增股东,厦门惠友等前期已受让老股)共计增发8,032.1048万股股份(第二次增资),公司注册资本由80,000.00万元增至88,032.1048万元。本次增资定价为53.75元/股,对应投前估值430亿元(投后估值约473.17亿元),募集资金总额约43.17亿元,于2025年12月23日完成工商变更。
随后在2025年12月及2026年3月,郑州超聚智分两批将其持有的7.7161%和0.2653%股份(合计7.9814%)分别以41.30元/注册资本及41.28元/股的价格(对应330.1917亿元估值加计运行成本),转让予“中信证券资管超聚变2025员工持股1号单一资产管理计划”(备案编号SBHE58),完成上市前全部员工持股计划的份额落地。2026年3月,超聚变”、超聚能与各股东签署《股东特殊权利终止协议》,约定历史上任何股东特殊权利均自提交上市申请时起不可撤销地全部终止。
在控股股东顶层架构上,因初始持股超聚能80%的豫上信联一直未实缴出资,且其保留间接持股层面股权转让可能性的历史功能已完结,超聚能于2025年12月启动对豫上信联的定向减资,并于2026年5月完成工商变更登记,减资后超聚能的股权结构固化为信产算力基金持股94.91%、河南信产投持股5.00%、豫信电科持股0.09%。2026年5月6日及9月2日,河南省国资委先后出具《关于超聚变上市有关事项的意见》与《关于加快推动超聚变上市有关事项的意见》,正式确认超聚能购买及转让超聚变股权、2025年8—9月整体估值调整、22.5亿元委托贷款豁免、豫上信联定向减资及员工持股等事项总体履行了必要内部决策程序,未发现违反国资监管法律法规的情形。
原华为管理团队的整建制平移与授权机制
12名核心管理与技术骨干的履历图谱及入职时点分布
尽管华为技术在2021年11月5日退出了超聚变有限的股东名册,但超聚变的经营管理层与核心研发骨干几乎整建制承袭自华为技术。根据《招股书》披露的董事、高级管理人员及其他核心人员简历,除控股股东超聚能于2025年12月股改时提名的董事长马剑平、持股10%以上股东中移资本于2026年2月提名的董事刘军卫以及3名独立董事(叶林、吴春波、周俊祥)外,公司全部内部执行董事、全部高级管理人员及全部4名其他核心人员共计12人,均拥有深厚的华为技术任职背景。
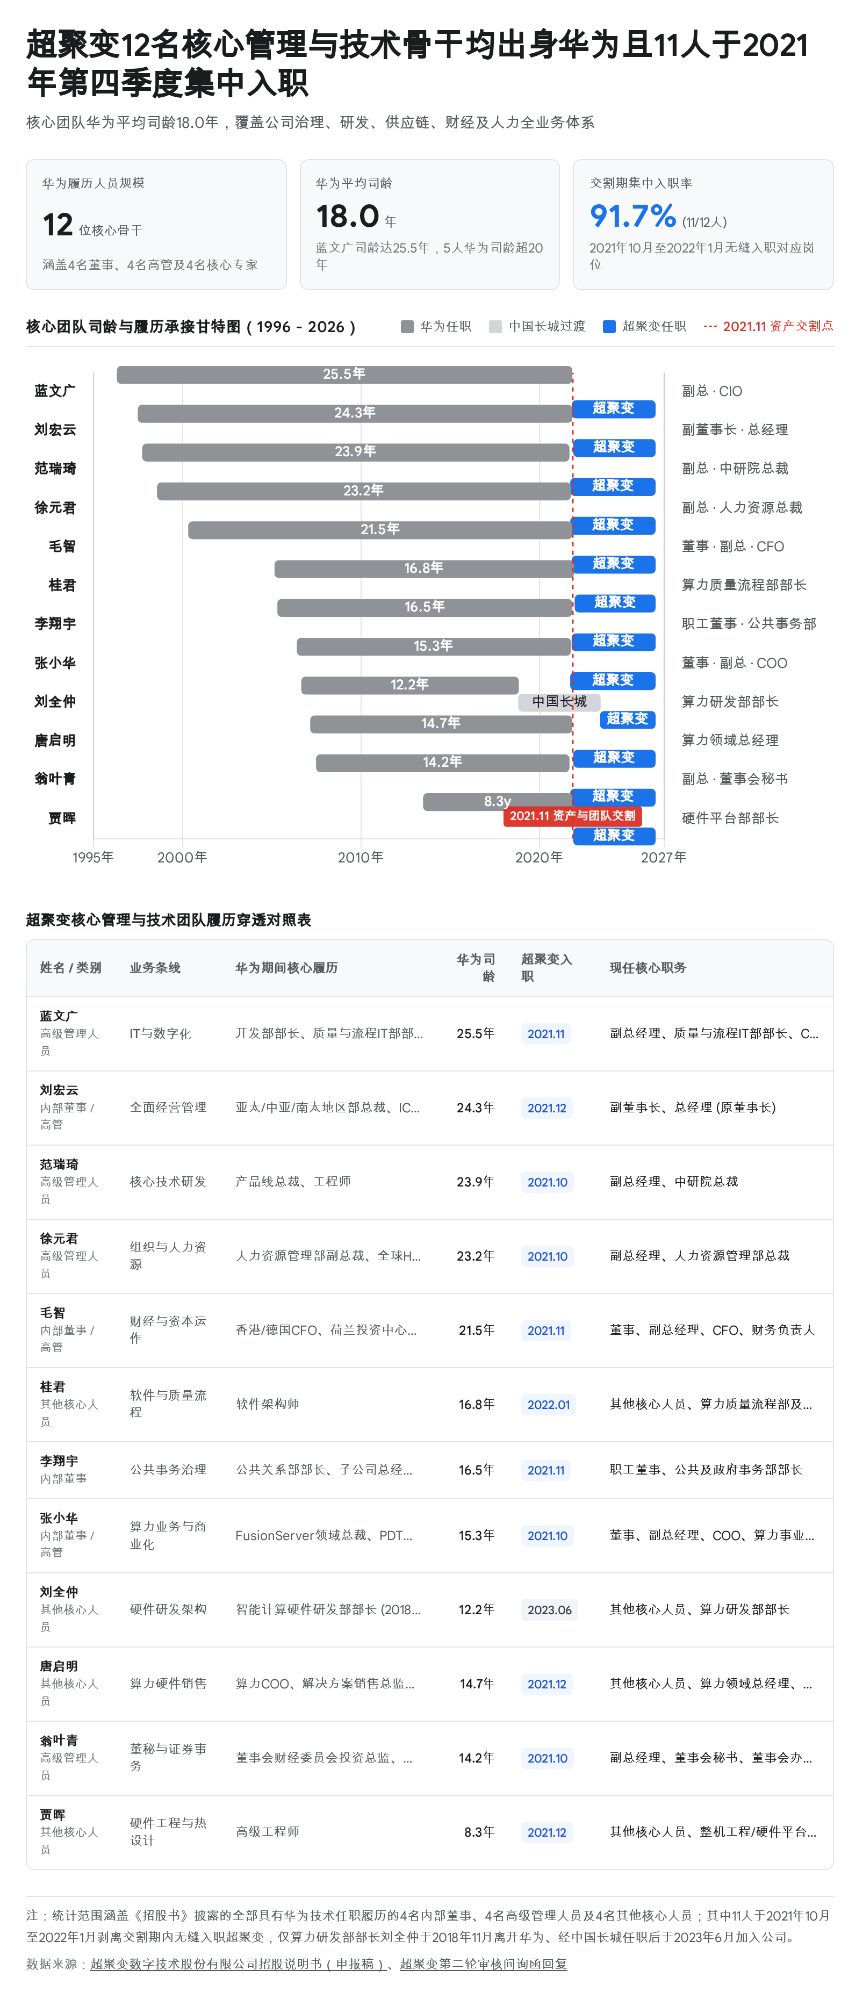
从上述12名核心人员的入职时点与职能分工看,原华为团队向超聚变的转移并非零散的市场化招聘,而是在2021年9月至2022年1月剥离交割窗口期内分三批完成的体系化交接。
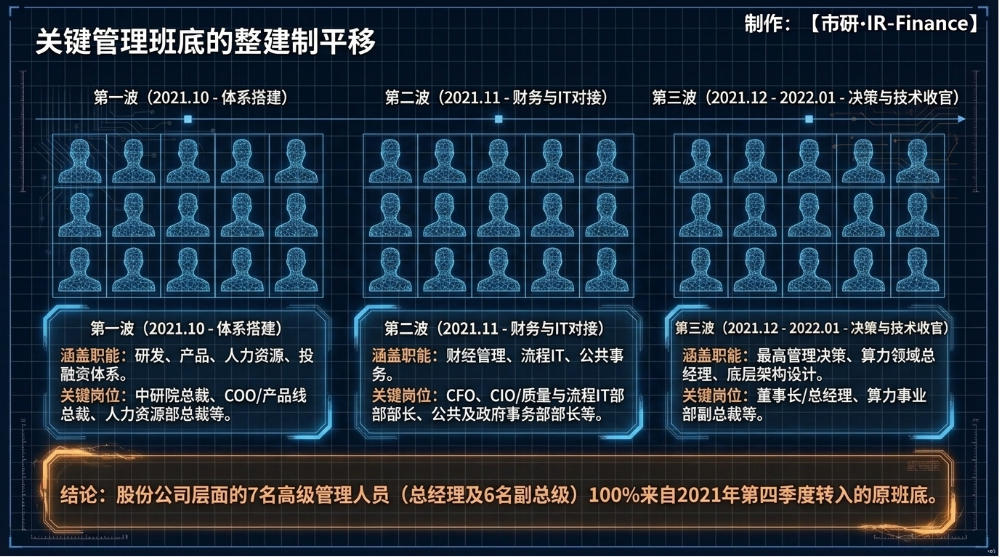
第一批核心高管于2021年10月先行入职,负责搭建研发、产品、人力资源与资本运作体系:原华为产品线总裁范瑞琦(1997年10月—2021年9月在职)出任超聚变中研院总裁;原华为FusionServer领域总裁张小华(2006年6月—2021年10月在职,此前于2003年7月—2006年5月任港湾网络硬件测试项目经理)出任董事、COO、产品线总裁、算力事业部总裁及全球销售服务总裁;原华为人力资源管理部副总裁徐元君(1998年8月—2021年10月在职)出任人力资源管理部总裁;原香港华为国际CFO、华为董事会财经委员会投资总监及华为数字能源财务规划专家翁叶青(2007年7月—2021年9月在职)出任董事会秘书、董事会办公室主任。
紧接着,第二批高管于2021年11月股权交割当月集中到位,完成了财经管理、流程IT与公共事务模块的无缝对接:原香港华为国际CFO、IFS财经变革项目组高级财务经理毛智(2000年5月—2021年11月在职)出任CFO(后于2022年4月由冯兆杰任财务负责人,2022年9月变更回毛智任财务负责人);原华为质量与流程IT部部长蓝文广(1996年5月—2021年11月在职,拥有逾25年华为资历)出任质量与流程IT部部长、CIO;原华为公共关系部部长李翔宇(2005年5月—2021年11月在职)出任董事、公共及政府事务部部长。
第三批人员则于2021年12月至2022年1月入职,完成了最高经营决策层与核心技术模块的最后收官:原华为亚太地区部总裁、变革管理委员会成员、ICT管委会成员刘宏云(1997年7月—2021年11月在职)于2021年12月正式出任超聚变有限董事长、总经理;原华为算力COO唐启明(2007年3月—2021年11月在职)于2021年12月出任算力领域总经理、算力事业部副总裁;原华为高级工程师贾晖(2013年7月—2021年11月在职)于2021年12月加入并历任整机工程部部长、硬件平台部部长、热LAB主任;原华为软件架构师桂君(2005年3月—2021年12月在职)于2022年1月出任算力质量流程部部长、智企生态ERP业务部部长。
在全部12人中,唯一非2021年第四季度直接转入的成员为算力研发部部长刘全仲,其于2006年9月至2018年11月任华为智能计算硬件研发部部长,2018年12月至2023年5月任中国长城科技研发事业部总经理、研究院副院长,后于2023年6月回归加入超聚变核心技术团队。
董事会控制权演进、充分授权清单与内部管理流程复用
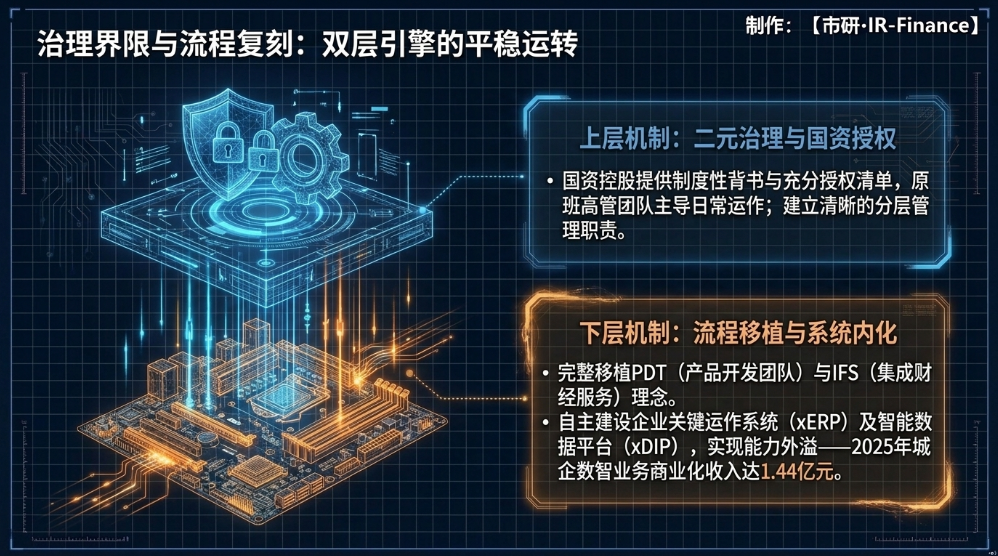
在地方国资控股(超聚能持股31.3777%)与原华为市场化高管团队全面负责日常经营的二元结构下,超聚变的公司治理经历了三个清晰阶段,并通过“国资授权清单+员工持股绑定”确立了权力边界。
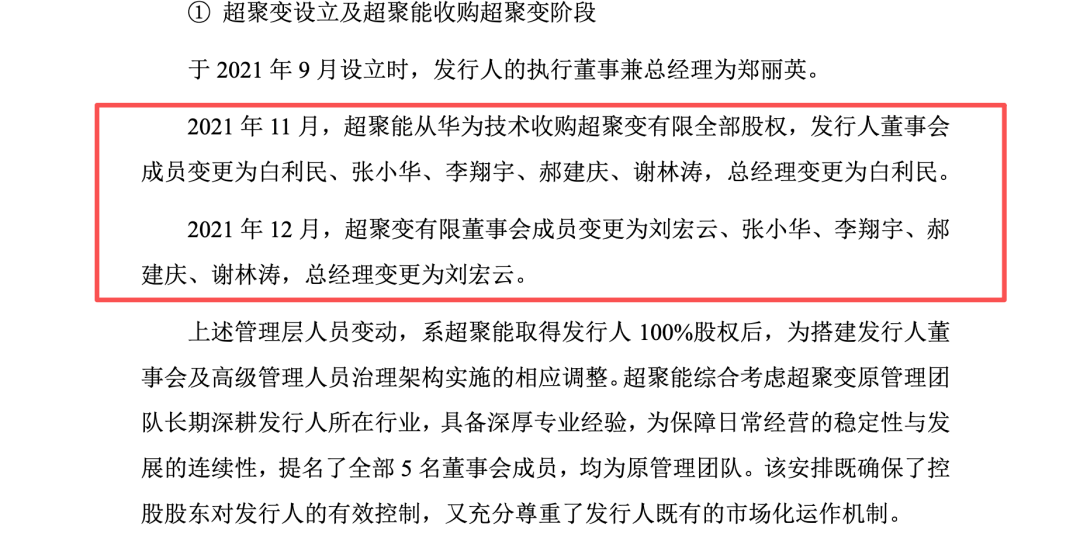
在2021年11月超聚能完成100%股权收购当月,超聚变有限拆除了华为设立时的独任执行董事架构(郑丽英卸任),组建5人董事会,成员变更为白利民、张小华、李翔宇、郝建庆、谢林涛,并由白利民短暂出任总经理;仅一个月后的2021年12月,随着刘宏云自华为办妥离职手续加入,董事会成员调整为刘宏云、张小华、李翔宇、郝建庆、谢林涛,刘宏云接任董事长及总经理。
《二轮回复》明确披露,超聚能当时提名全部5名董事会成员均为超聚变原管理团队,原因在于“综合考虑超聚变原管理团队长期深耕超聚变”所在行业、具备深厚专业经验,为保障日常经营的稳定性与发展的连续性”,从而在确保控股股东有效控制的同时,尊重既有的市场化运作机制。
2025年12月股份公司成立后,公司治理结构转向公众公司标准。董事会扩充至8人(2026年2月随着中移资本提名刘军卫增至9人),控股股东超聚能提名马剑平出任董事长及法定代表人,原董事长刘宏云转任副董事长并继续担任总经理;张小华、李翔宇(转任职工董事)留任董事,CFO毛智新增进入董事会;同时在2025年11月至2026年3月间,公司集中聘任张小华、翁叶青、范瑞琦、蓝文广、徐元君、毛智6人为副总经理,连同总经理刘宏云构成7人高级管理层。
这意味着超聚变股份公司层面的全部7名高级管理人员(总经理、6名副总经理、财务负责人及董事会秘书)100%由2021年第四季度自华为转入的原班高管团队出任。为稳定这一核心管理机制,河南省国资委在2026年9月2日出具的《关于加快推动超聚变上市有关事项的意见》中专门作出制度性背书,明确超聚变“建立现代企业制度,由股东会行使法定职责,并遵循充分授权原则,通过制定授权清单的形式明确董事会、管理层的分层管理职责,该运营管理机制将保持长期稳定”。
此外,原华为高管团队还将华为标志性的内部研发、财务与数字化流程体系完整移植并内化至超聚变的业务产品中。在产品研发组织上,具有华为PDT(产品开发团队)经理履历的张小华、蓝文广等人推动公司建立了“销售一代、开发一代、预研一代”的分层研发节奏;在财经与流程IT体系上,曾任华为IFS(集成财经服务)财经变革项目组高级财务经理的毛智、曾任华为质量与流程IT部部长的蓝文广以及曾任华为软件架构师的桂君,主导超聚变以自身业务运营为“首个客户”,自主完成了核心ERP系统替换和数字化平台建设,并将供应链、智能制造及全球经营实践沉淀为企业核心经营系统(xERP)、企业商业应用与智能体(xBIZ)、智能数据与AI应用使能平台(xDIP)及业务设计与变革咨询服务(xBDE),具备强业财一致、全栈自主可控与可审计可追溯特性,于2025年度实现1.44亿元城企数智业务商业化收入。
无形资产、技术底座与产品代际:从V6起点到V8/V9的权属切割与自主演进
专利转让与继受软件著作权
在资产与知识产权维度,超聚变”在《招股书》及《二轮回复》中均作出一致性声明:“公司成立之初即永久、完整、独立拥有x86服务器业务相关专利及相关无形资产,并基于自主研发能力进行迭代开发”。截至2026年6月30日,超聚变在境内拥有已授权专利共1,814项(其中发明专利1,499项、实用新型专利232项、外观设计专利83项),在境外拥有已授权专利624项(其中发明专利616项、外观设计专利8项),并拥有境内注册登记软件著作权222项,上述知识产权均不存在质押、查封、冻结或其他权利受限情形。
穿透核查《招股书》第十二节附件披露的境内外专利及软件著作权明细清单,可以梳理出超聚变无形资产包与华为技术之间的三项关键权属特征。
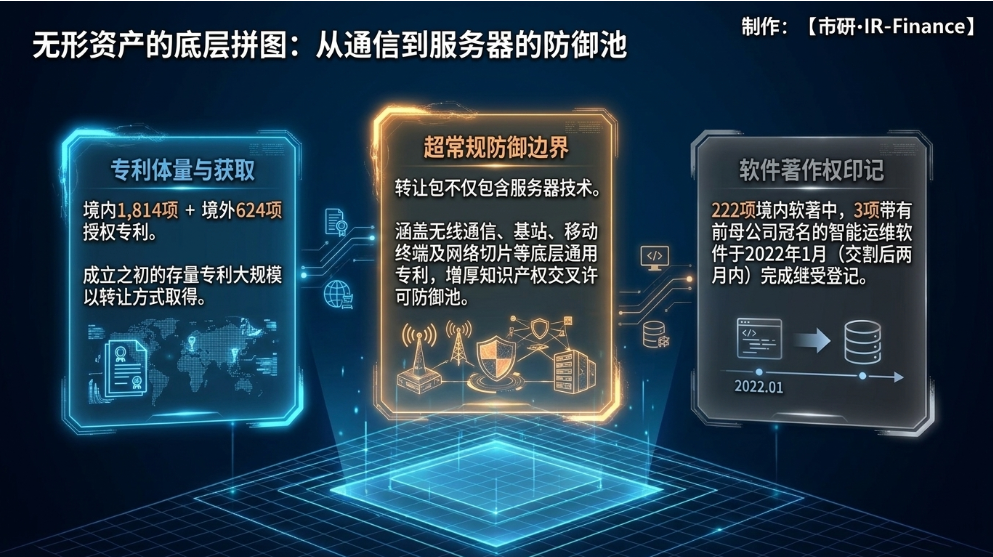
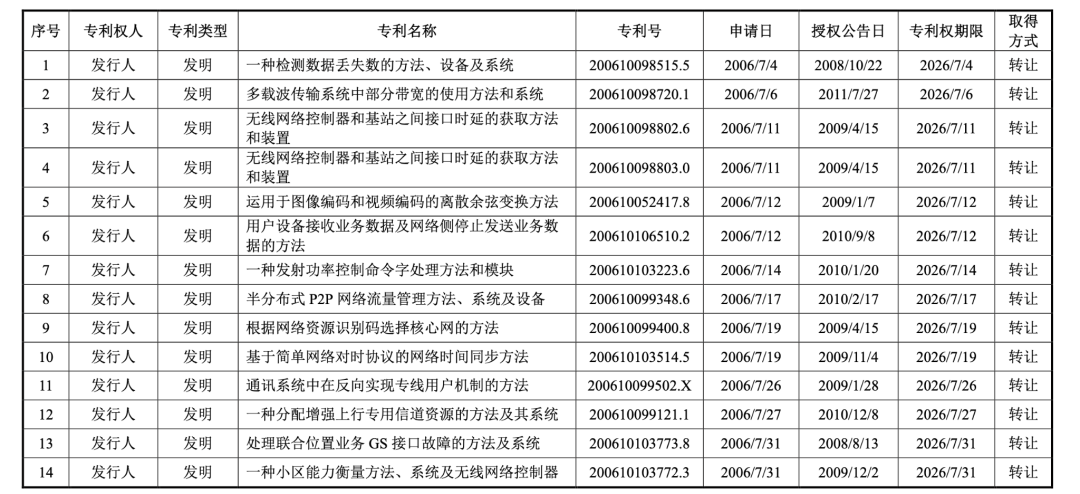
首先,存量专利大规模以“转让”方式取得,且包含大量非x86服务器领域的通信与终端历史专利。在境内1,814项授权专利与境外624项授权专利中,申请日在2021年9月超聚变有限成立之前的专利全部标注为“转让”取得,最早申请日可追溯至2006年7月4日(发明专利“一种检测数据丢失数的方法、设备及系统”,专利号200610098515.5,授权公告日2008年10月22日)。
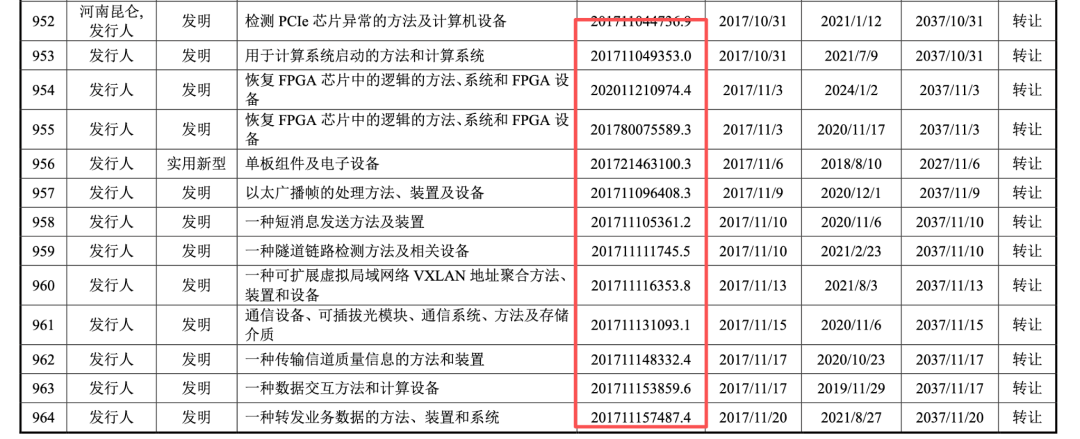
不仅如此,在《招股书》第1-1-450页至第1-1-527页披露的2013年及2017年申请的境内外“转让”专利中,除服务器直接相关的“用于计算系统启动的方法和计算系统”(201711049353.0)、“PCIe设备热拔方法及装置”(201710833368.X)、“SERVER CONTROL METHOD AND SERVER CONTROL DEVICE”(美国专利14675035)外,还混杂了大量典型的无线通信、基站及移动终端专利,例如2017年9月27日申请的“一种非授权频谱上的载波切换方法、基站及终端设备”(201780094323.3)、2017年10月10日申请的“快速毫米波小区获取”(201780064280.4)、2017年11月10日申请的“一种短消息发送方法及装置”(201711105361.2)、2017年11月27日申请的“一种网络切片管理方法及设备”(201711208165.8),以及2013年在日本和印度申请的“METHOD AND APPARATUS FOR OPTIMIZING HANDWRITING INPUT METHOD”(优化手写输入法的方法及装置,JP2013/175392)和“METHOD AND DEVICE FOR PROCESSING APPLICATION OF MOBILE TERMINAL”(处理移动终端应用程序的方法和设备,5328/CHE/2013)。
这表明2021年华为技术在剥离x86服务器业务构建无形资产包时,除划转服务器专有技术专利外,还向超聚变一并打包转让了部分底层通用通信、网络传输及终端交互专利,以充实超聚变应对全球知识产权交叉许可与诉讼防御的专利池厚度。
其次,报告期内(2024年)子公司河南昆仑仍存在通过“转让”方式受让新申请服务器专利的情形。核查《招股书》第1-1-485页至第1-1-487页可见,当超聚变”本体的研发成果已全面转为“企业申请”原始取得时,全资子公司河南昆仑名下仍有至少6项申请日位于2024年3月至6月期间的服务器核心发明专利标注为“转让”取得,具体包括:
“一种设备管理方法及管理设备”(202410346909.6,申请日2024年3月25日)、“一种BIOS固件的安全校验方法及服务器”(202410397044.6,申请日2024年4月2日)、“一种通信方法及服务器”(202410400076.7,申请日2024年4月3日)、“一种数据中心健康度评分的估算方法及计算设备”(202410533527.4,申请日2024年4月29日)、“故障处理方法和计算设备”(202410533813.0,申请日2024年4月29日)及“一种集群的部署方法及计算设备”(202410853883.4,申请日2024年6月27日)。《招股书》未披露上述2024年新申请专利的原始申请人及转让方身份。
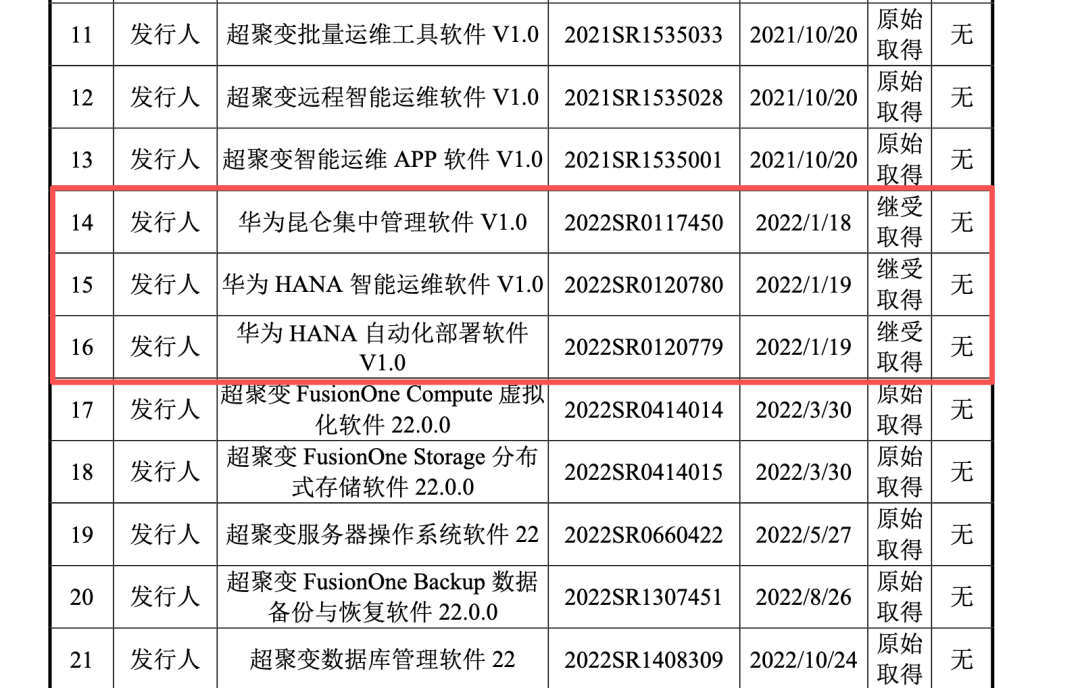
最后,3项冠名“华为”的软件著作权于2022年1月集中完成继受登记。在222项境内登记软件著作权中,219项为“原始取得”,唯独序号14、15、16号3项作品标注为“继受取得”,且作品名称直接保留了“华为”字样:分别为2022年1月18日登记的《华为昆仑集中管理软件V1.0》(登记号:2022SR0117450)、2022年1月19日登记的《华为HANA智能运维软件V1.0》(登记号:2022SR0120780)及同日登记的《华为HANA自动化部署软件V1.0》(登记号:2022SR0120779)。
这3项软件著作权是四份申报文件资产权属清单中唯一直接显现“华为”名称的资产条目,登记时间恰处于2021年11月股权交割完成后的两个月内,印证了原华为昆仑服务器及HANA一体机相关运维管理软件在剥离交割期的权属转移过程。
产品线标识渊源与四代服务器研发迭代路径
在产品品牌与代际演进上,超聚变清晰展示了从承接华为V6产品基线,到自主完成V7、V8代际跃升,再到预研V9下一代平台的技术轨迹。从产品命名体系观察,超聚变当前主力硬件与系统软件品牌普遍沿用了原华为服务器产品线的“Fusion”及“iBMC”命名架构:通用及AI机架服务器沿用FusionServer(其中以2288为代表的2路通用机型自发布以来总计发货量已超过100万台),液冷整机柜沿用FusionPoD,服务器底层操作系统命名为FusionOS(边缘侧为FusionOS Edge),算网融合平台为FusionOne XaaS,智能运维管理软件为FusionDirector与iBMC,并在城企数智与充电网络领域衍生出xERP、FusionWatt、FusionXpark等新标识。
在硬件代际切割与独立研发边界上,《二轮回复》问题4给出了明确界定:超聚变以2021年剥离承接的V6版本x86服务器产品为起点,该代际主要面向传统x86通用计算场景,奠定了模块化硬件设计、基础风冷散热、标准供电与BMC管理的工程基线。在独立运营后的2022年至2023年间,公司依靠自有研发团队面向最新算力芯片完成系统架构重设,独立推出首代自主迭代的V7版本服务器,将产品形态从通用机架服务器横向拓展至AI机架服务器(2023年首次发布标杆产品FusionServer G8600,年销售额超100亿元)及100%原生液冷整机柜(FusionPoD,实现电、网、液三总线盲插,pPUE达1.06,2022年至2025年连续四年位居中国标准液冷服务器市场份额第一,总计部署节点超10万个),同时于2022年全球率先商用首款基于氮化镓(GaN)技术的3,000W钛金级服务器电源(峰值转换效率达96.5%)并引入CXL内存扩展能力。
进入2024年至2025年,公司进一步推出全面重构供电、散热及高速互联架构的FusionServer V8系列,升级DDR5内存、双输入54V电源、单芯片3,000W以上液冷散热及224G高密高速背板,在SPEC基准测试中整型、浮点及能效指标位列全球第一,成为全球唯一通过x86服务器CCEAL4+安全测试的产品;依托V8平台,公司实现了单柜128张GPU卡、双柜互联256张GPU卡(单柜功率240kW)超节点方案的规模商用,并完成单柜256张GPU卡样机验证,同时联合国内芯片厂商研发首颗基于RISC-V架构的国产BMC芯片。
截至2026年,公司已启动面向下一代CPU与超高功耗AI算力芯片的V9服务器预研,完成了全链路效率超98%的800V HVDC高压直流供电系统验证及448G高速背板预研,储备单芯片3,700W散热与单柜兆瓦级(1MW供电、1MW散热)宏机柜能力。
业务转型与产业链重构:从剥离x86业务到昇腾算力头号伙伴
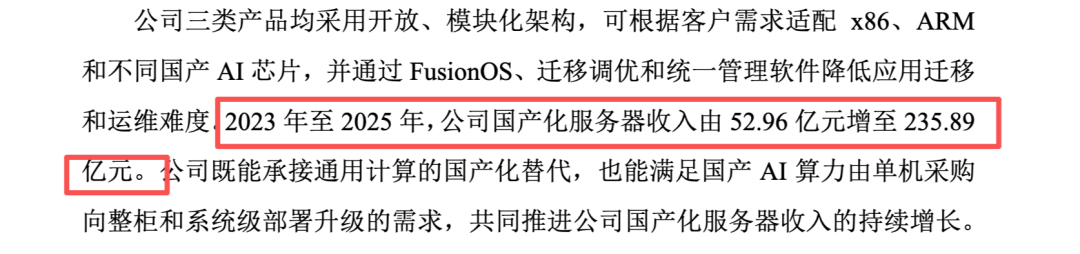
超聚变与华为关系最具深度的商业演变,体现在2021年剥离之后双方在国产算力产业链上的角色重塑:超聚变因华为剥离x86服务器业务而诞生,却在成立后的三四年间,通过深度绑定华为鲲鹏(ARM架构通用CPU)与昇腾(NPU人工智能加速芯片)算力生态,完成了从单一x86整机厂商向“x86开放生态+国产自主生态”双轮驱动的战略转型,并在财务报表端呈现出收入结构与采购结构的剧烈重构。
国产芯片系统反超与昇腾生态的商业支撑
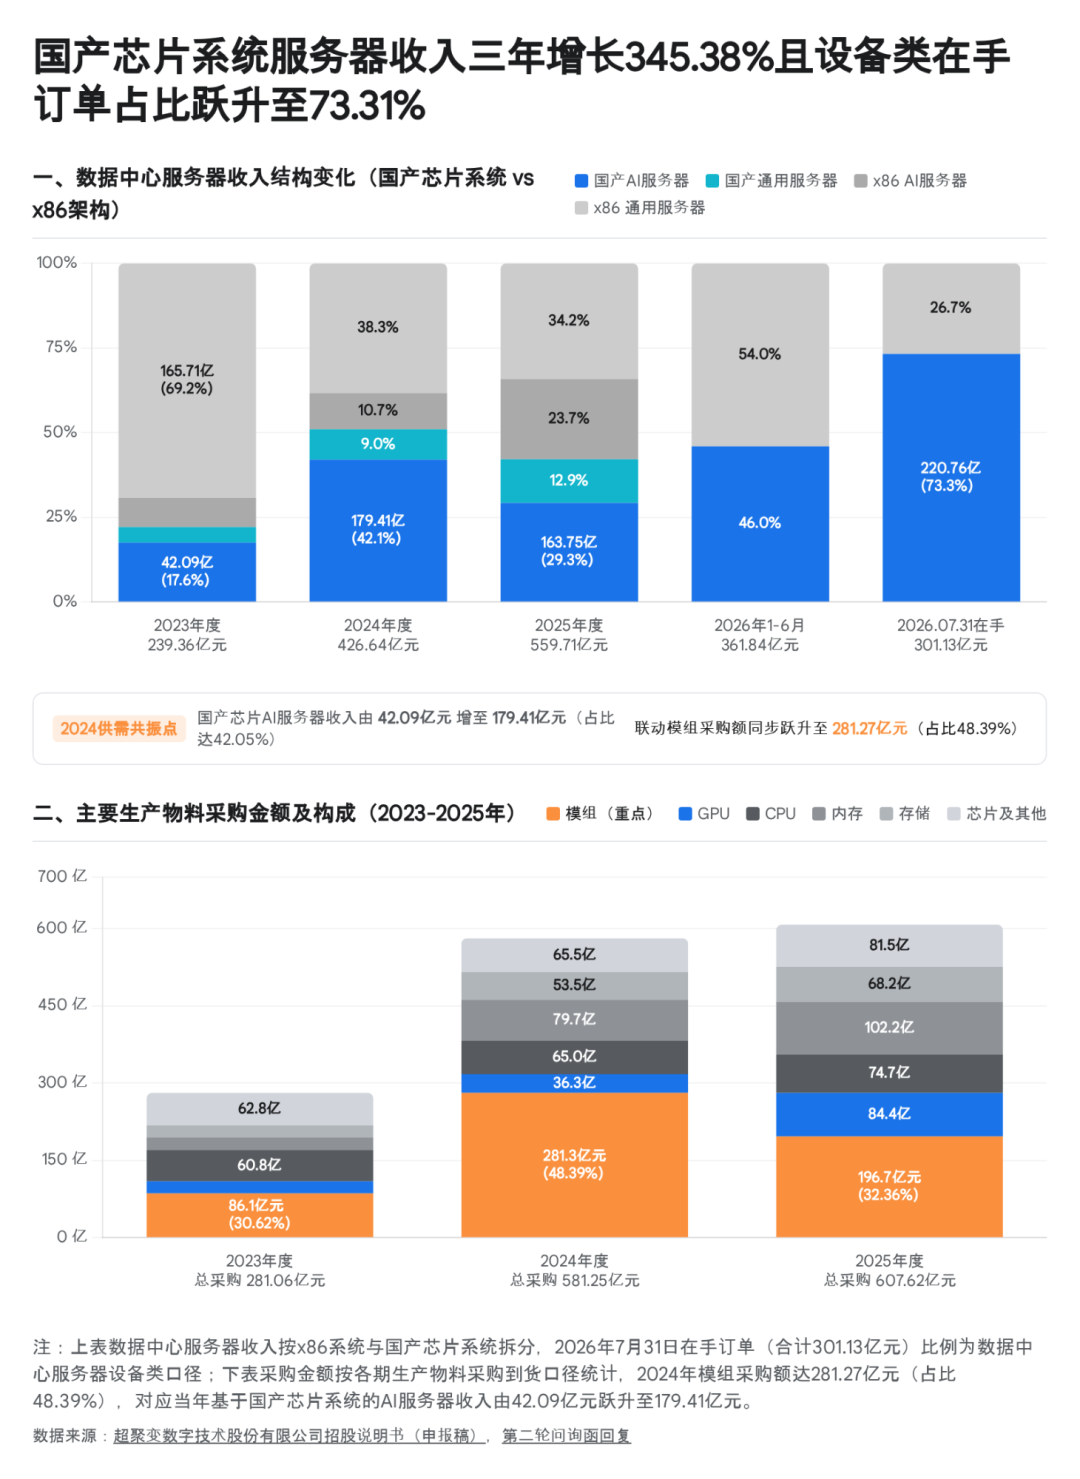
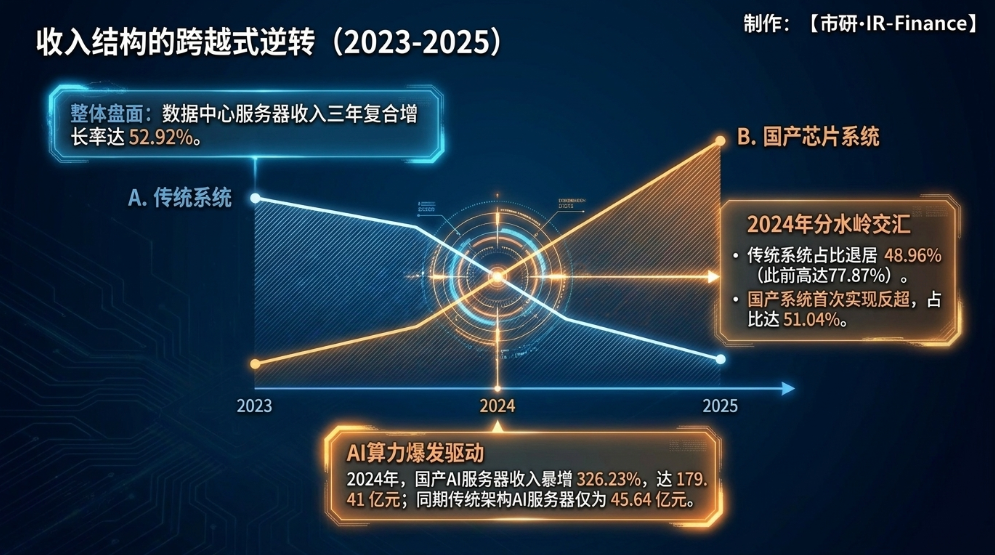
根据《二轮回复》问题5披露的分系统销售明细,报告期内超聚变数据中心服务器收入由2023年的2,393,588.30万元(239.36亿元)增长至2024年的4,266,366.14万元(426.64亿元)和2025年的5,597,139.24万元(559.71亿元),三年复合增长率达52.92%。拆解其底层芯片架构,x86系统与国产芯片系统的消长轨迹直接映射出华为算力生态对超聚变业绩的拉动效应:
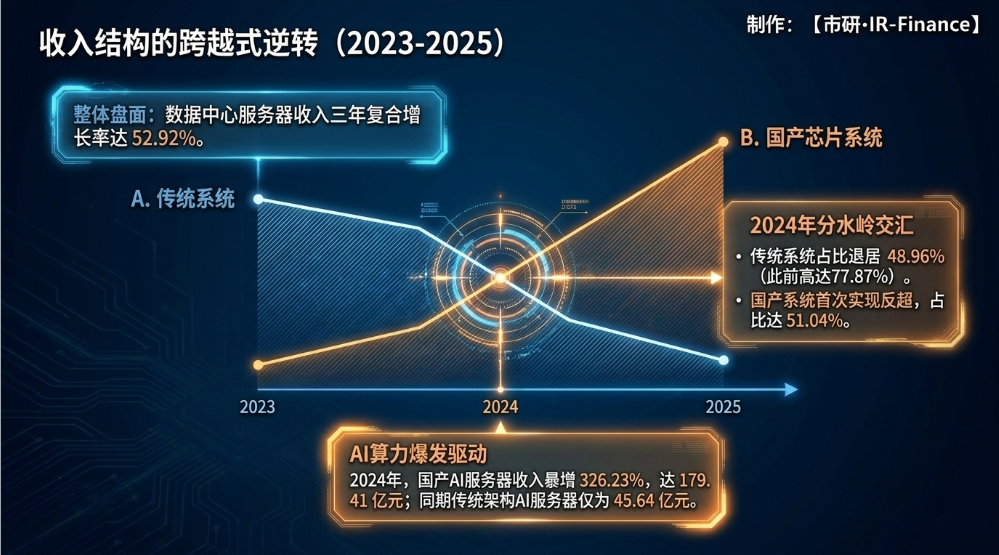
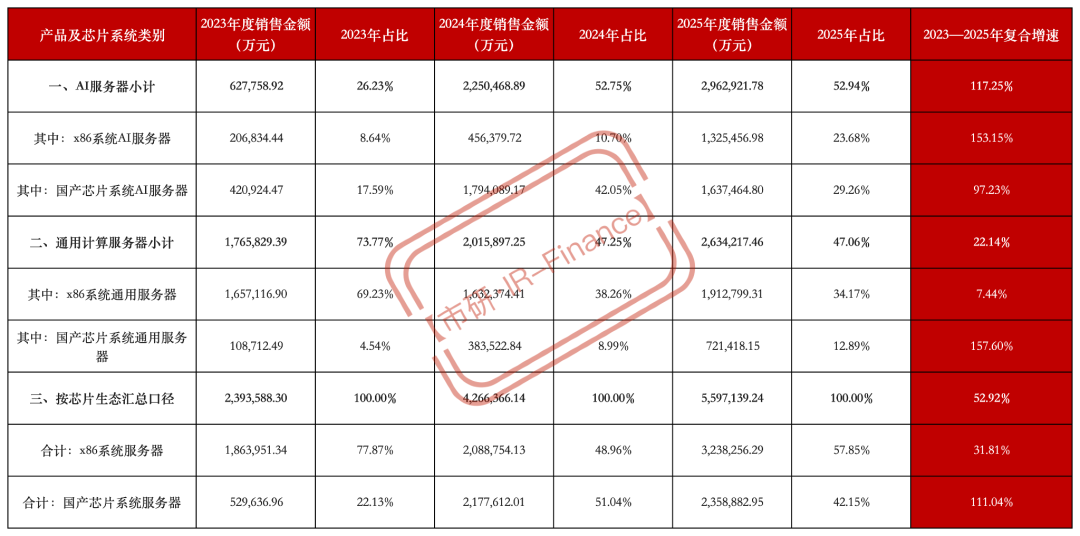
上述财务数据清晰展现了超聚变依托华为算力生态实现业绩跃升的三个递进阶段。
首先,2024年是超聚变借助华为昇腾生态实现收入结构逆转的关键分水岭。2023年,超聚变仍有77.87%的服务器收入来自x86系统(其中通用x86占比高达69.23%)。进入2024年,受国际贸易政策及海外高端芯片出口管制影响,公司基于x86系统的AI服务器未能实现大规模放量(全年收入45.64亿元,占比仅10.70%);与此同时,国内互联网巨头、电信运营商及国资AI算力运营平台集中推进自主算力集群建设(该三类客户占公司国产AI服务器前五大客户收入的75.07%),带动超聚变基于国产芯片系统的AI服务器收入由2023年的42.09亿元爆发式增长326.23%至2024年的179.41亿元,单品类占全部服务器收入比重跃升至42.05%。叠加基于鲲鹏等国产CPU的通用计算服务器收入增长252.79%至38.35亿元,2024年超聚变国产芯片系统服务器总收入达217.76亿元,占比达51.04%,历史上首次超越x86系统(48.96%)。
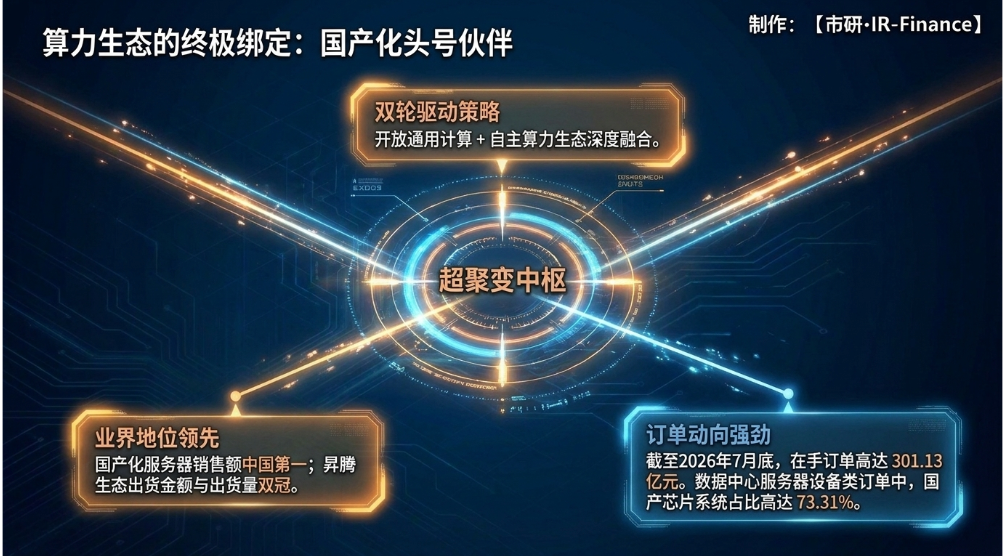
其次,华为昇腾与鲲鹏生态构成了超聚变“一主多辅”国产算力体系中的核心支柱。《二轮回复》问题5明确阐述:“2023及2024年度,昇腾生态在国产化AI服务器领域中占据主要地位。超聚变”是国产算力昇腾生态最高等级伙伴,围绕昇腾生态进行了深入的技术开发及完善的软硬件适配”。在市场份额上,超聚变不仅在中国x86服务器市场出货量份额由11.7%提升至2025年的14.2%(排名中国第二),更取得了“国产化服务器销售额中国第一、昇腾生态出货金额与出货量第一”的市场地位。
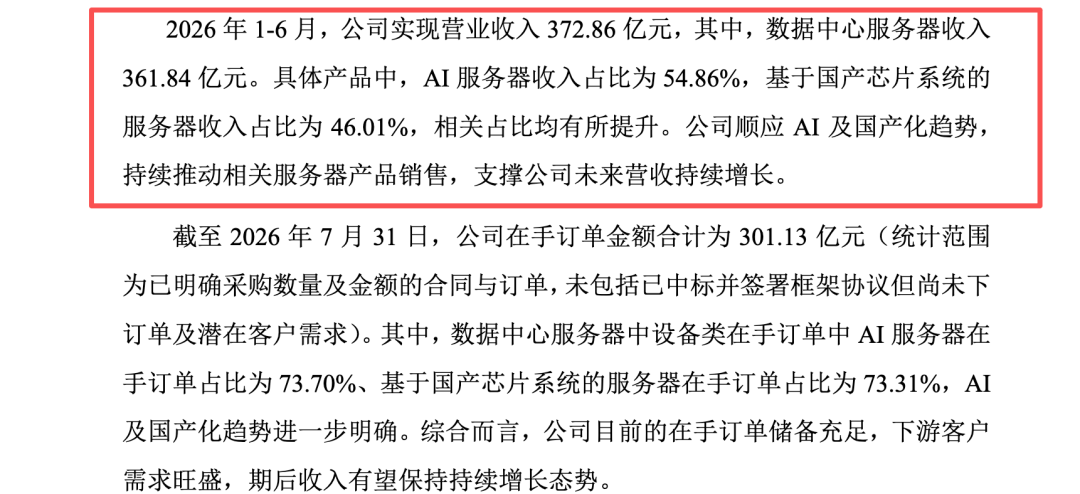
最后,在2025年至2026年期间,公司进一步向互联网自研芯片及新一代昇腾产品迭代演进。2025年,由于基于国产芯片系统的AI服务器处于新老产品迭代周期及客户适配节奏转换期,该品类收入微调至163.75亿元,而基于国产芯片的通用服务器继续大幅增长88.10%至72.14亿元,推动国产化服务器总收入进一步升至235.89亿元。进入2026年,随着新一代产品完成适配及超节点规模放量,2026年1-6月公司数据中心服务器收入361.84亿元中国产芯片系统占比回升至46.01%;截至2026年7月31日,公司在手订单达301.13亿元,其中数据中心服务器设备类在手订单中国产芯片系统占比高达73.31%(AI服务器占比73.70%)。
此外,在保持华为鲲鹏、昇腾合作的同时,超聚变在“多辅”方向已面向国内头部互联网客户自研AI算力芯片设计超节点产品并实现规模交付,降低了对单一芯片来源的依赖。
采购端:百亿级模组采购与上游定价
从会计勾稽关系审视,超聚变销售端“国产芯片系统AI服务器”的爆发,在采购端精确对应着第一大采购品类“模组”的巨额波动及特殊定价机制。
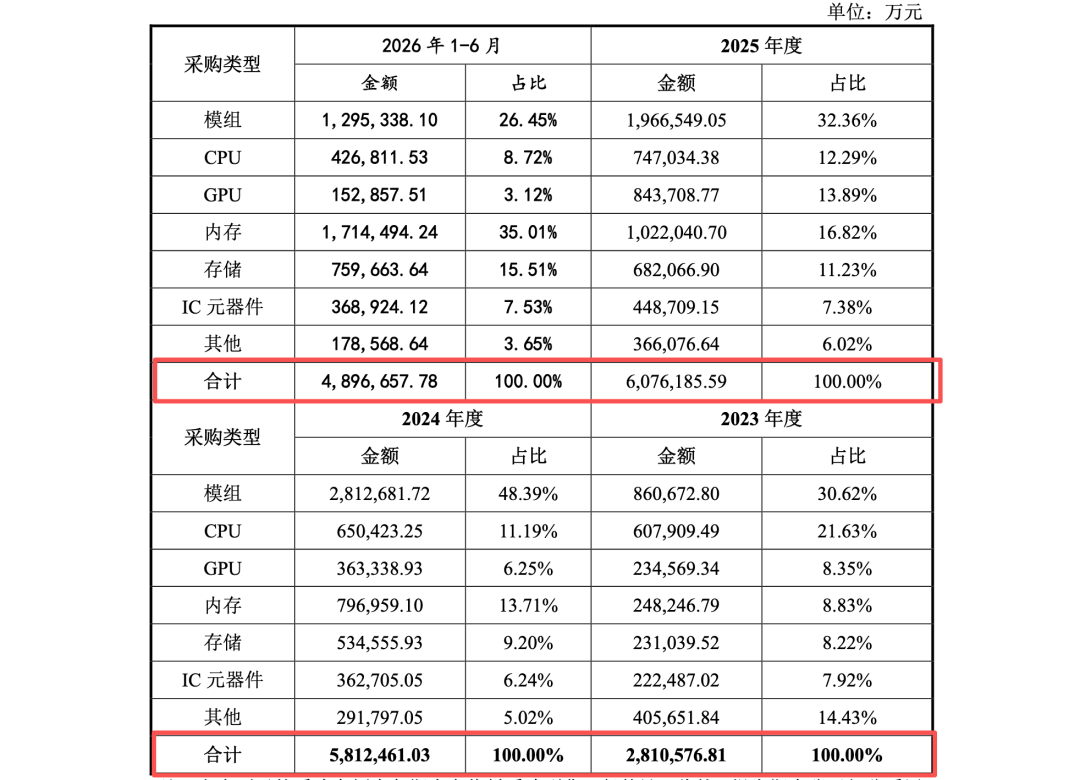
根据《首轮回复》问题4及《二轮回复》问题6披露的生产物料采购到货数据,2023年至2025年,超聚变生产物料采购总额分别为2,810,576.81万元(281.06亿元)、5,812,461.03万元(581.25亿元)和6,076,185.59万元(607.62亿元),其中模组、CPU、GPU、内存、存储五大核心物料合计占比分别达77.65%、88.74%和86.59%(2026年1-6月为88.82%):
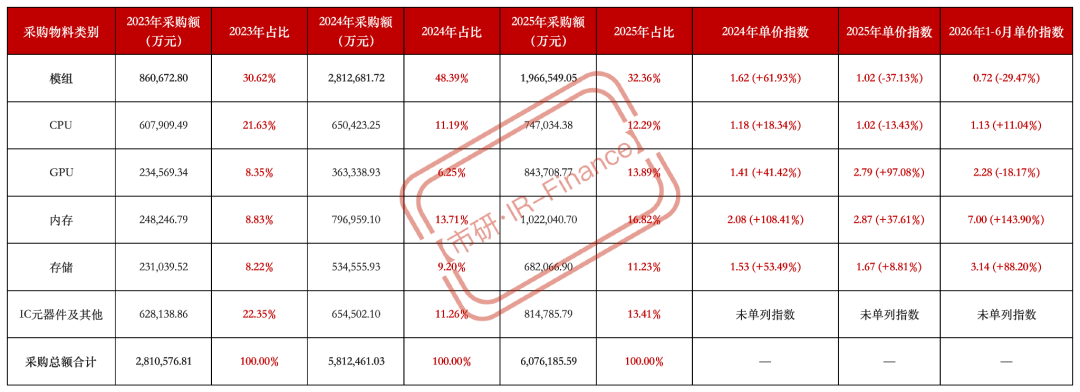 注:单价指数以2023年度各项原材料平均采购单价为1.00基准计算,括号内为较上一期间的变动率。
穿透上述采购数据与《二轮回复》问题6的解释,可以清晰识别出“模组”科目的商业实质及其上游议价特征。
一方面,模组采购额与国产AI服务器收入存在高度同步性:2024年,超聚变“模组”采购金额由2023年的86.07亿元暴增226.80%至281.27亿元,占全年全部物料采购总额的比重高达48.39%,同年模组平均采购单价指数由1.00跃升至1.62(同比上涨61.93%)。超聚变”解释称,“主要系2024年度某高单价模组采购占比提升,该类模组系公司主力AI机架服务器产品关键零部件,受益于对应服务器产品市场需求快速增长,公司2024年提升了该类模组采购规模”。而在2024年,公司基于x86系统的AI服务器(主要搭载GPU)收入仅为45.64亿元、全年GPU采购额仅为36.33亿元,唯有基于国产芯片系统的AI服务器(以华为昇腾生态为主力)收入高达179.41亿元。这从财务勾稽上印证了“某高单价模组”的核心构成即为以昇腾AI加速模组及板卡为代表的算力模组。
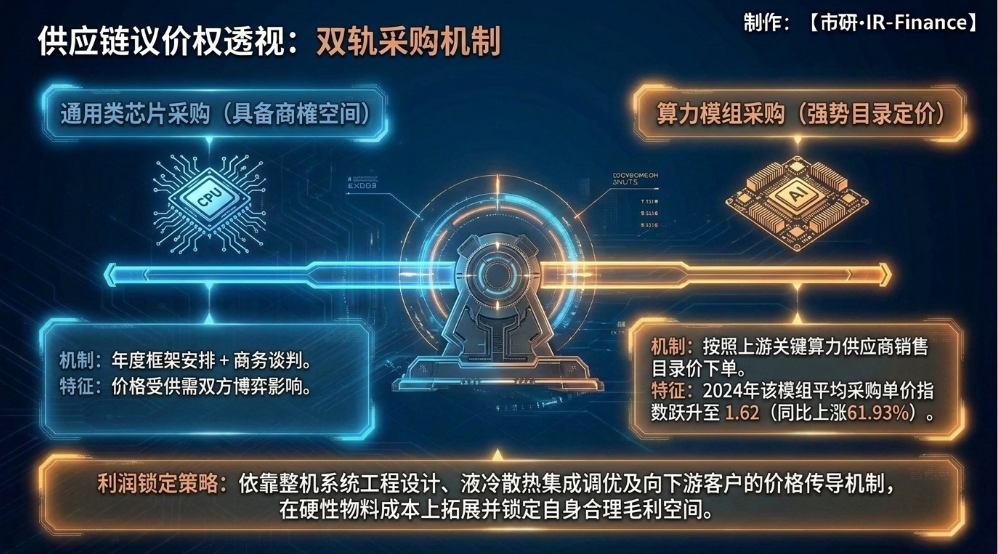
另一方面,模组采购的定价规则也体现了上游核心算力供应商的强势地位。《二轮回复》第1-61页至第1-62页披露了模组与CPU、GPU截然不同的采购定价策略:对于CPU和GPU,超聚变“通常通过年度框架采购安排与主要供应商开展采购,并以商务谈判方式确定采购价格”;而对于模组,超聚变“通常按照供应商销售价下单,采购价格受具体产品配置、订单需求及供应商销售价调整等因素影响”。这说明在核心算力模组采购上,上游供应商掌握着较强的目录定价权,超聚变主要通过整机系统工程设计、液冷散热集成、软硬件调优及下游客户价格传导机制来锁定自身合理毛利空间。