更新时间:2026-11-04 10:19点击:来源:作者:
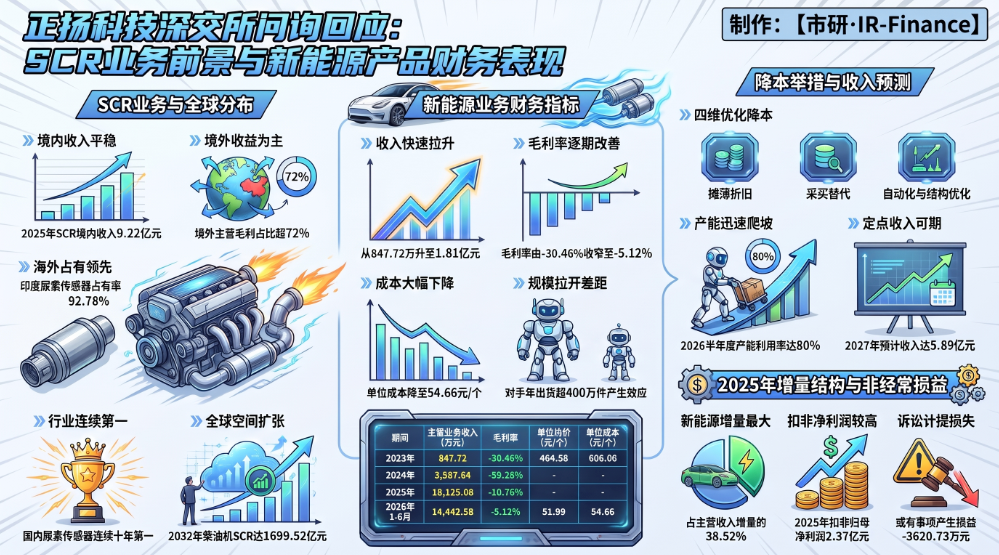
正扬科技保荐机构为华泰联合证券有限责任公司保荐代表人 叶余宽,陈洁斌、会计师事务所 容诚会计师事务所(特殊普通合伙) 签字会计师 杨运辉,蔡晓枫,林非、律师事务所上海市锦天城律师事务所签字律师 邹晓冬,王霏霏,彭泽宇。
问题1把SCR市场空间拆成四层追问
审核函问题1下设4个子问题。其一,分析柴油发动机、LNG、新能源重卡、混合动力重卡的经济性变动与环保及补贴政策演变,说明相关因素对SCR产品收入及未来成长性的影响,并回答渗透率上升是否导致市场空间萎缩,同时说明发行人的应对措施与产品技术储备。其二,说明重卡以外的中卡、轻卡、皮卡、工程机械、船艇及柴油发电机等领域的排放标准、市场规模与SCR应用情况,并说明竞争态势差异和发行人市场占有率、未来增长空间。其三,说明SCR产品及尿素传感器、尿素箱总成等核心产品的细分市场空间,在国内外主要市场的占有率、市场地位与主要竞争对手。其四,针对新能源产品业务,说明市场空间、竞争格局、技术储备、市场拓展情况、主要客户及获取方式与该业务未来的增长空间。
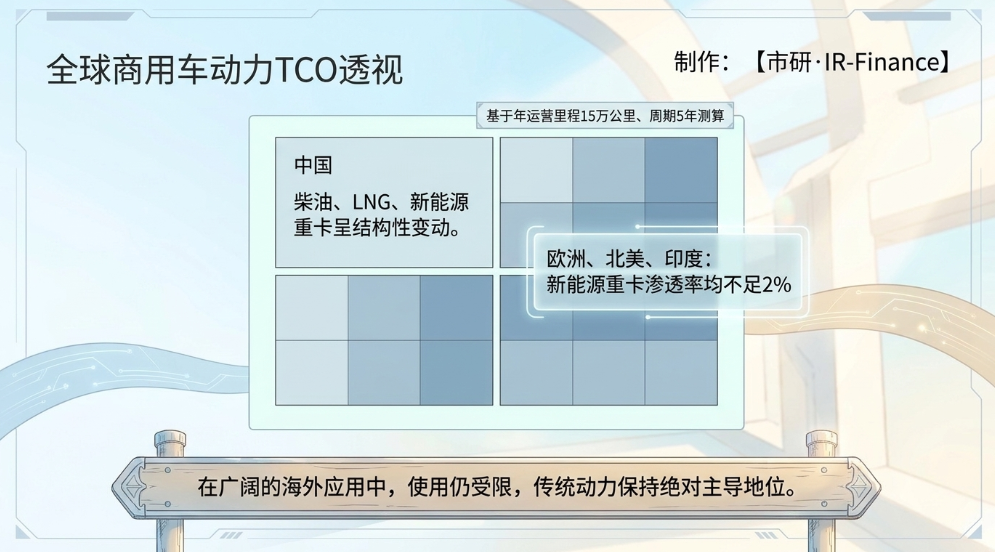
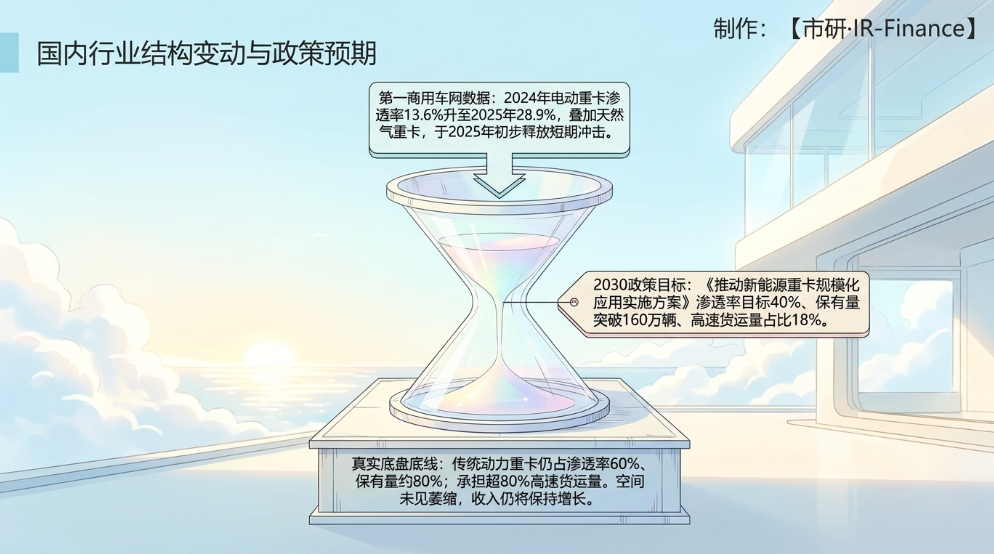
回复意见援引第一商用车网数据,中国电动重卡渗透率由2024年的13.6%提升至2025年的28.9%,叠加天然气重卡影响,对中国柴油重卡及SCR产品市场形成短期冲击。回复意见将这一影响表述为“中国市场中短期存在结构性影响,且已于2025年初步释放”。
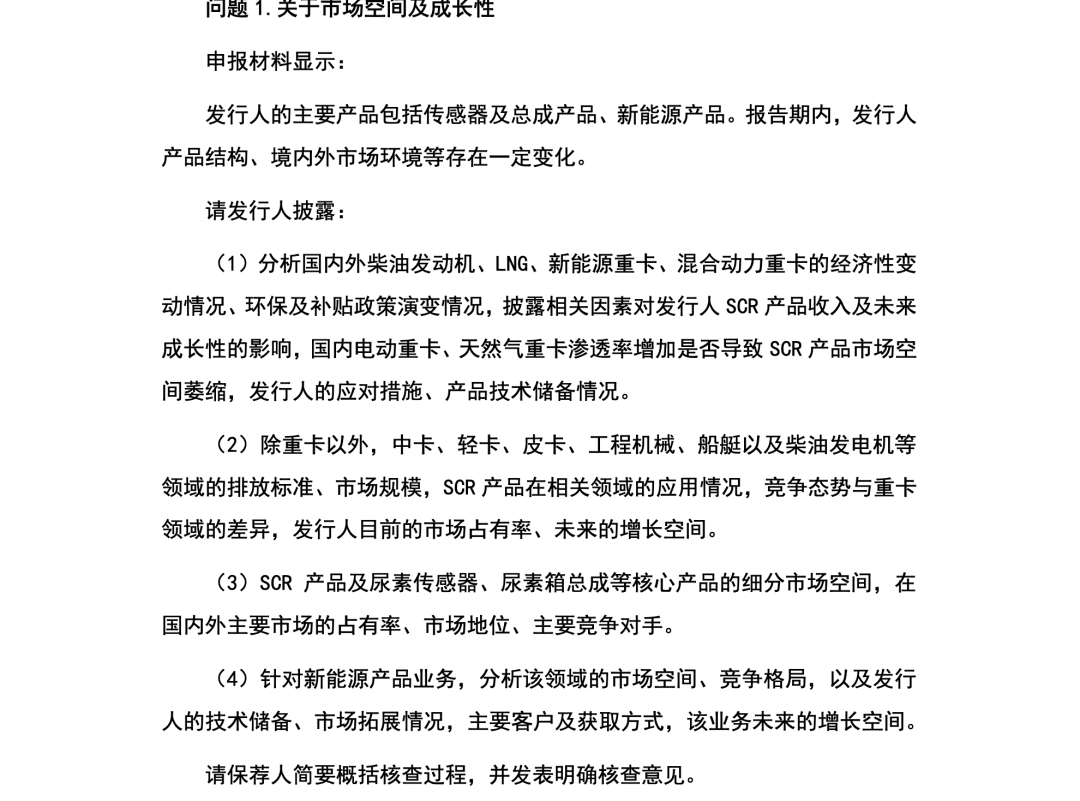
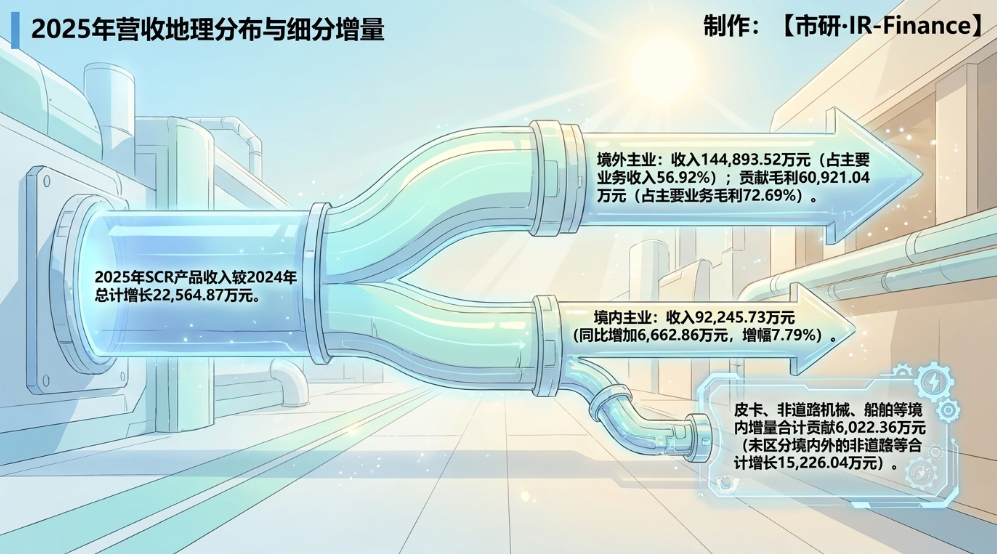
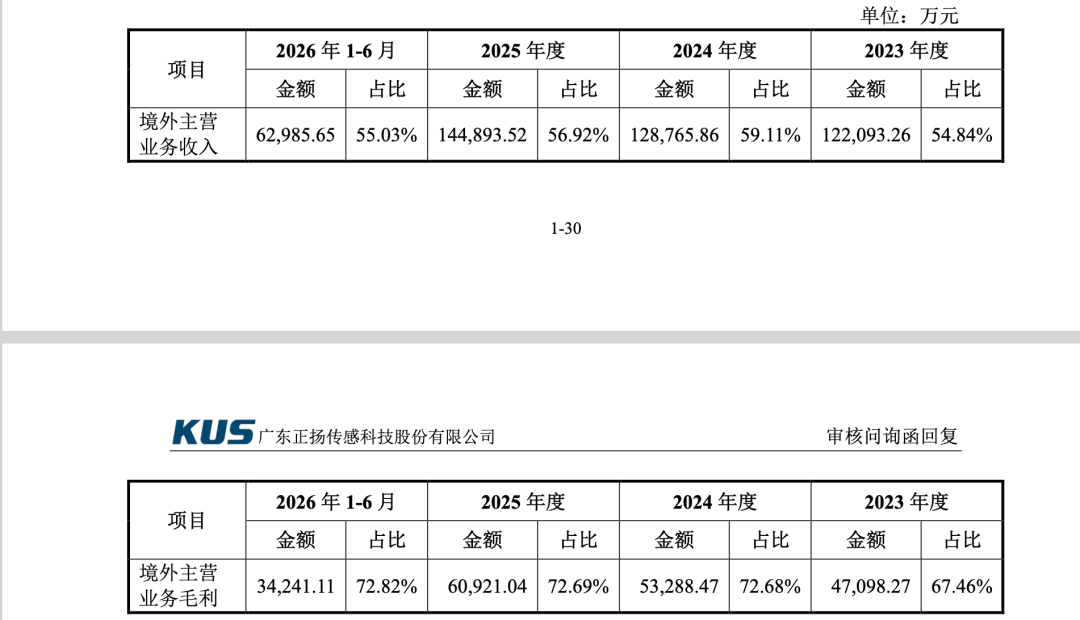
对应的收入数据分三个口径。境内口径:2025年SCR产品境内收入92,245.73万元,较2024年增加6,662.86万元,同比增长7.79%;其中皮卡、非道路机械、船舶、发电机组等领域合计增长6,022.36万元。未按境内外拆分的口径:2025年SCR产品收入较2024年增长22,564.87万元,非道路机械、船舶、发电机组等领域合计增长15,226.04万元。境外口径:2025年境外主营业务收入144,893.52万元,占主营业务收入56.92%;境外主营业务毛利60,921.04万元,占主营业务毛利72.69%。
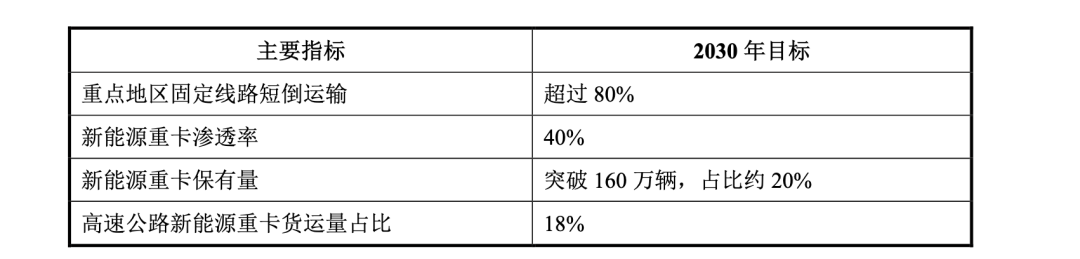
政策层面,回复意见列出2026年5月29日交通运输部、国家发展改革委、工业和信息化部等11部门联合印发的《推动新能源重卡规模化应用实施方案》:2030年新能源重卡渗透率目标40%、保有量突破160万辆占比约20%、高速公路新能源重卡货运量占比18%、重点地区固定线路短倒运输超过80%。回复意见据此列出对应比例:传统动力重卡仍占渗透率的60%、保有量的约80%,超过80%的高速货运量仍由传统动力重卡承担。
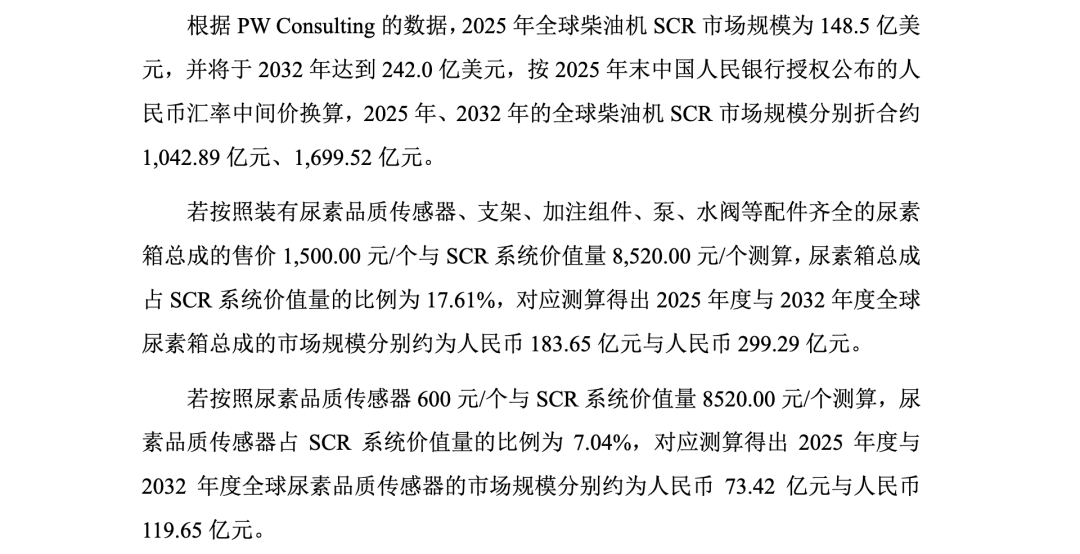
市场空间数据由回复意见援引第三方机构给出。Future Market Insights统计全球商用车(含非道路机械)SCR市场规模2025年为84亿美元、预计2035年达到148亿美元;PW Consulting统计全球柴油机SCR市场规模2025年为148.5亿美元、2032年达到242.0亿美元,按2025年末人民币汇率中间价折合约1,042.89亿元、1,699.52亿元。
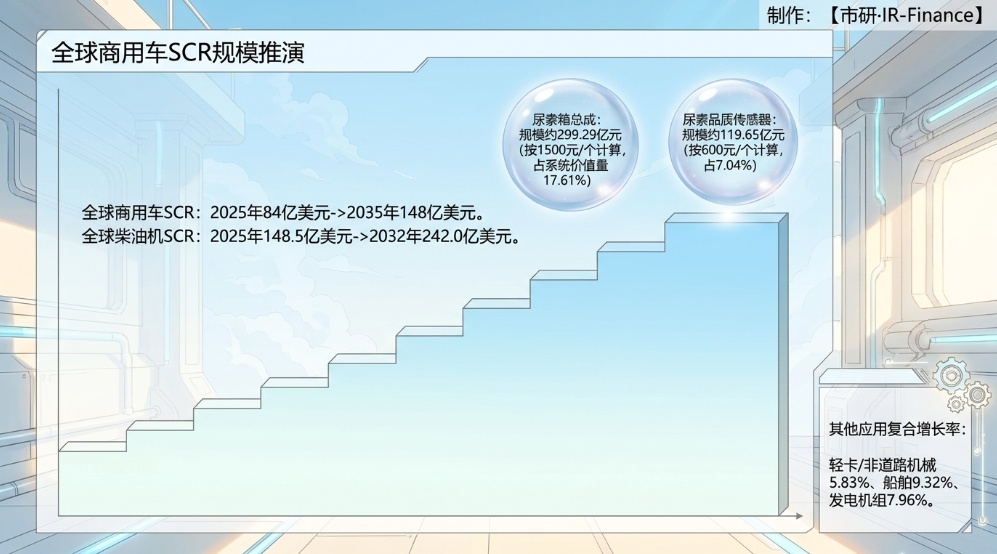
回复意见以尿素箱总成售价1,500.00元/个与SCR系统价值量8,520.00元/个测算出17.61%的价值量占比,推算2025年、2032年全球尿素箱总成市场规模约183.65亿元、299.29亿元;以尿素品质传感器600元/个测算出7.04%的占比,推算同期市场规模约73.42亿元、119.65亿元。轻卡(含皮卡)、非道路机械、船舶、发电机组等细分领域的市场规模数据,回复意见分别援引Future Market Insights、PW Consulting与Market Intelo的统计,给出的预测复合增长率依次为5.83%、5.83%、9.32%与7.96%。
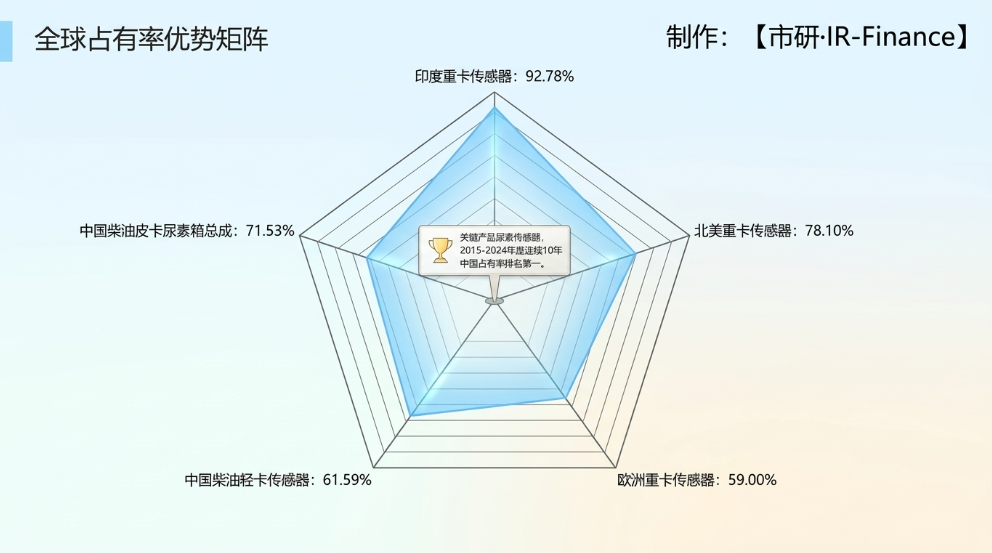
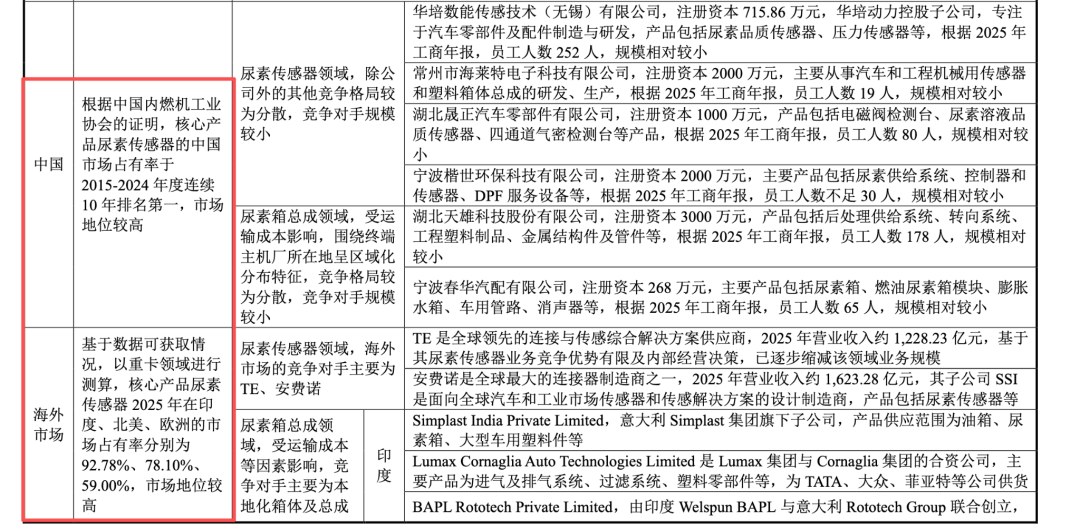
市占率方面,回复意见援引中国内燃机工业协会的证明,称核心产品尿素传感器的中国市场占有率在2015-2024年度连续10年排名第一;按重卡领域测算,2025年尿素传感器在印度、北美、欧洲的市场占有率分别为92.78%、78.10%、59.00%。按中国汽车工业协会销量数据测算,2025年公司尿素传感器在中国柴油轻卡市场的占有率为61.59%,尿素箱总成在中国柴油皮卡市场的占有率为71.53%。
回复意见对问题1第(1)问的结论为:"国内电动重卡、天然气重卡渗透率增加不会导致SCR产品市场空间萎缩,发行人SCR产品收入仍将保持增长。"
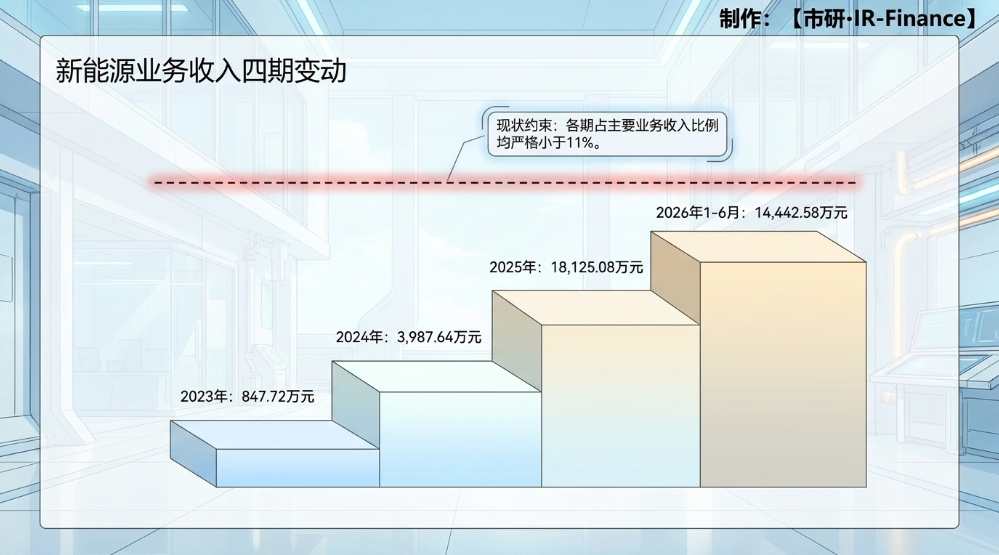
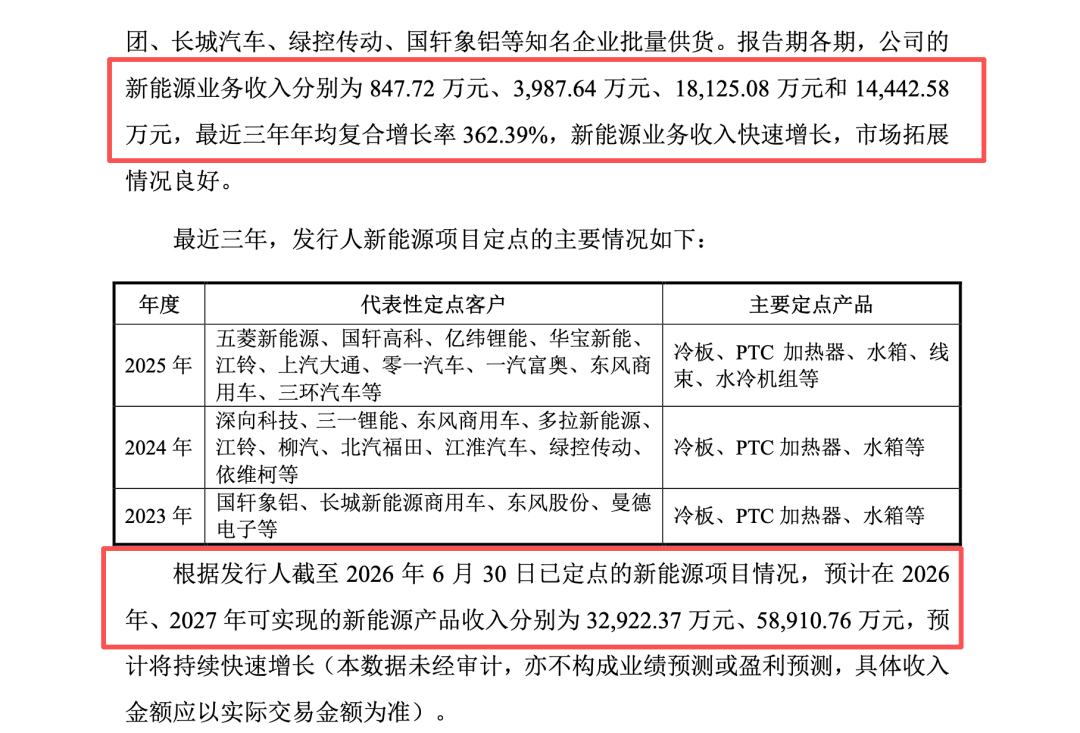
回复意见列示的报告期各期数据如下:新能源产品主营业务收入分别为847.72万元、3,987.64万元、18,125.08万元和14,442.58万元,占主营业务收入比例均小于11%。
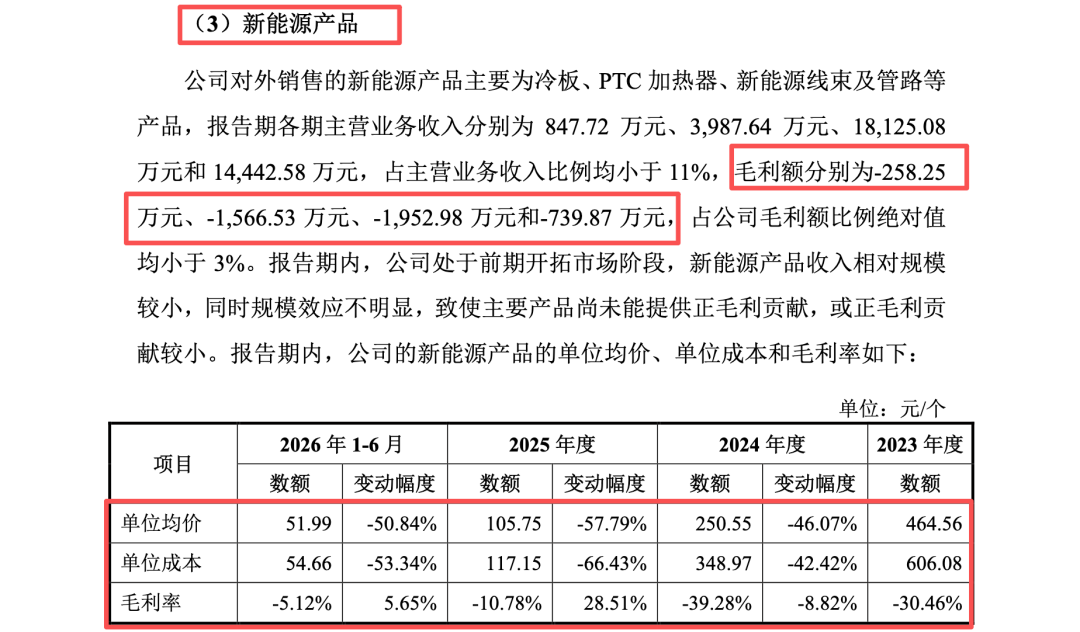
 毛利额分别为-258.25万元、-1,566.53万元、-1,952.98万元和-739.87万元,占公司毛利额比例绝对值均小于3%;毛利率分别为-30.46%、-39.28%、-10.78%和-5.12%。单位均价由2023年的464.56元/个降至2026年1-6月的51.99元/个,单位成本由606.08元/个降至54.66元/个。
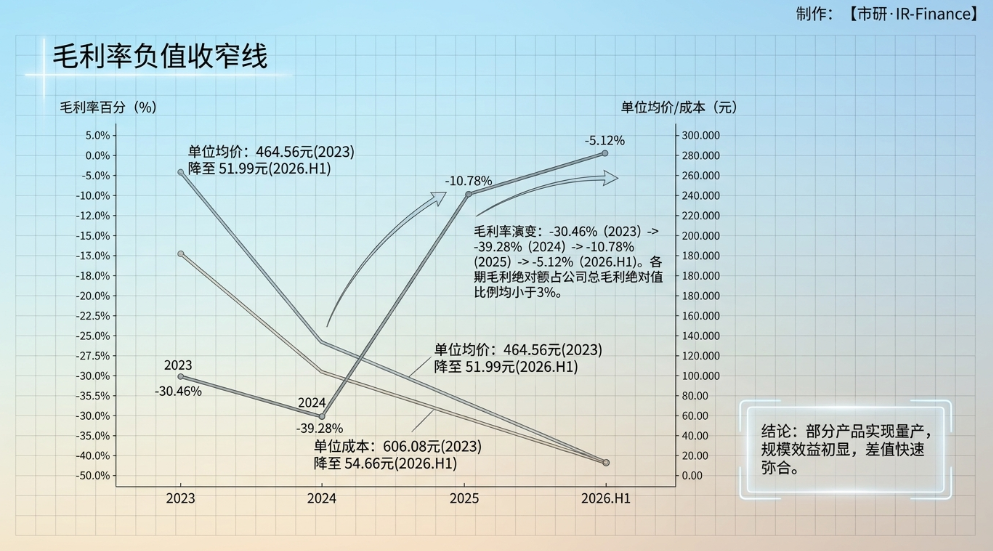
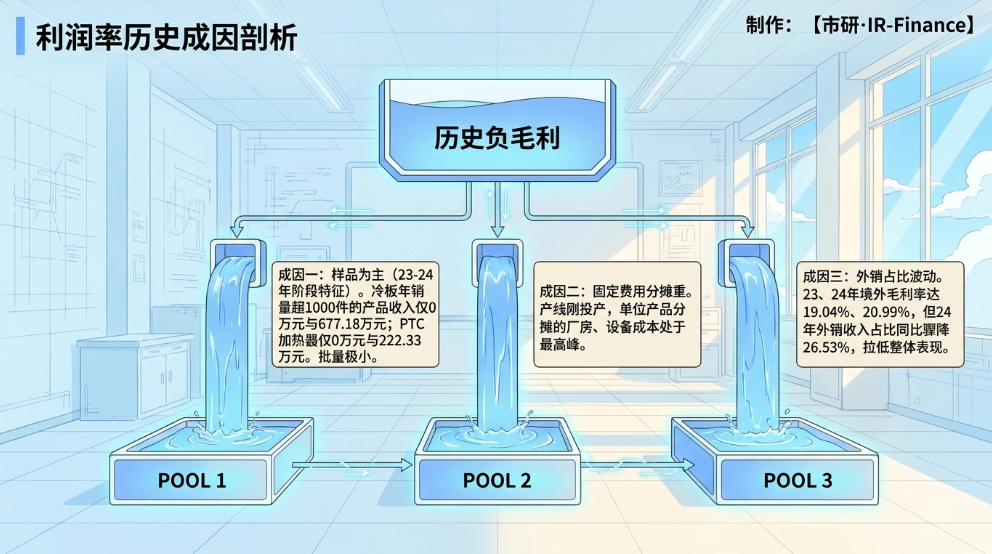
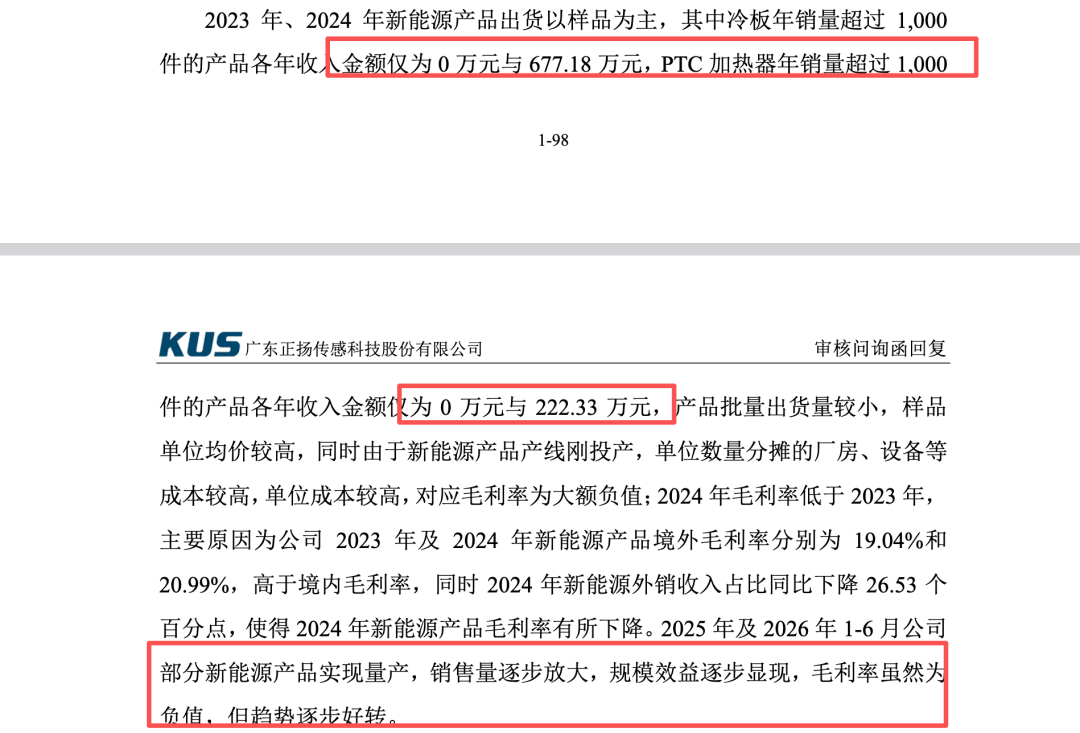
回复意见对负毛利的解释分为三段。2023年、2024年出货以样品为主,冷板年销量超过1,000件的产品各年收入金额仅为0万元与677.18万元,PTC加热器年销量超过1,000件的产品各年收入金额仅为0万元与222.33万元,产品批量出货量较小,且新能源产品产线刚投产,单位产品分摊的厂房、设备成本较高。2024年毛利率低于2023年,原因是2023年、2024年新能源产品境外毛利率分别为19.04%、20.99%,高于境内毛利率,而2024年新能源外销收入占比同比下降26.53个百分点。2025年及2026年1-6月部分新能源产品实现量产,销售量放大,规模效益逐步显现,毛利率仍为负值但逐期收窄。
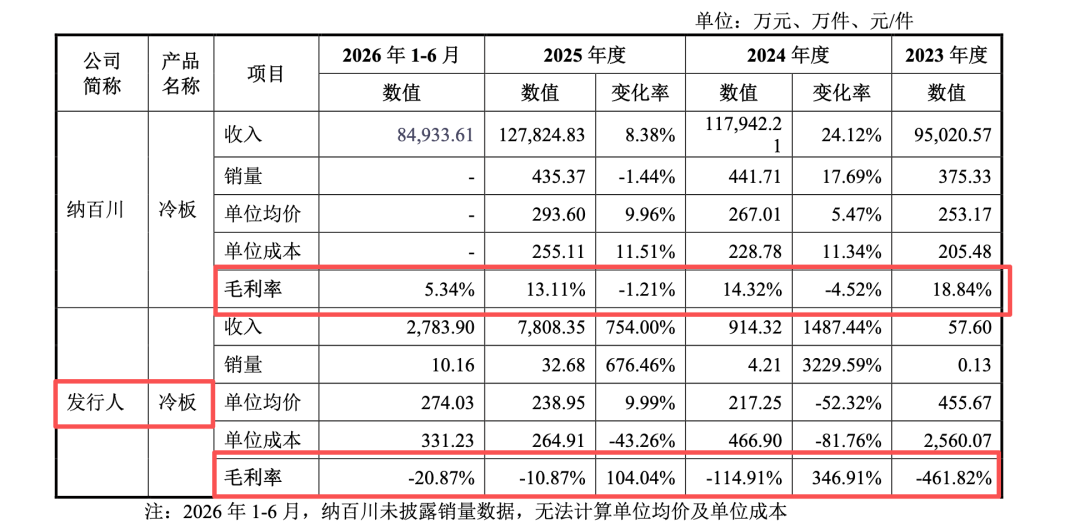
冷板的对比数据来自回复意见对同行业可比公司的比较。纳百川冷板业务2025年收入超12亿元、年销量超400万件,单位成本稳定在250元左右;公司冷板2025年销量32.68万件,单位成本由2023年的2,560.07元/件降至2025年的264.91元/件,因业务处于渗透阶段存在价格折让,单价均价仍略低于成本。回复意见将双方毛利差异归因于规模效应差异。
改善措施列了四条:扩大产销规模与产能利用率,摊薄单位产品分摊的厂房折旧、设备折旧、动力费等固定成本;扩大核心物料集中采购规模,推动国产物料替代与多源化采购,降低单位直接材料成本;推进精益生产与关键工序自动化,降低单位直接人工成本;优化客户与产品结构,提升销售单价与综合毛利率。回复意见同时披露,核心产品PTC加热器2026年1-6月产能已超过2025年全年产能的70%,6月产能利用率达80%以上,2026年1-6月销量超过2025全年销量的70%。
增长预期按截至2026年6月30日已定点项目测算:2026年、2027年可实现的新能源产品收入预计分别为32,922.37万元、58,910.76万元。回复意见在该数据后注明"本数据未经审计,亦不构成业绩预测或盈利预测,具体收入金额应以实际交易金额为准"。
风险提示在财务资料更新版招股书与回复意见中一致:报告期各期新能源产品毛利率分别为-30.46%、-39.28%、-10.78%和-5.12%,2025年度虽有所改善但仍为负值;若未来新能源产品毛利率改善情况不及预期,或其收入增长快于毛利率改善情况,将对公司主营业务毛利率形成摊薄。
按招股书主营业务收入构成表,2025年营业收入较2024年增加37,420.61万元,主营业务收入增加36,702.30万元。分产品看,传感器增加13,016.15万元,尿素箱总成增加7,173.33万元,新能源产品增加14,137.44万元,其他配件增加2,375.38万元。新能源产品占主营业务收入增量的38.52%,占营业收入增量的37.78%,是单项最大的增量来源;该期新能源产品毛利额为-1,952.98万元。
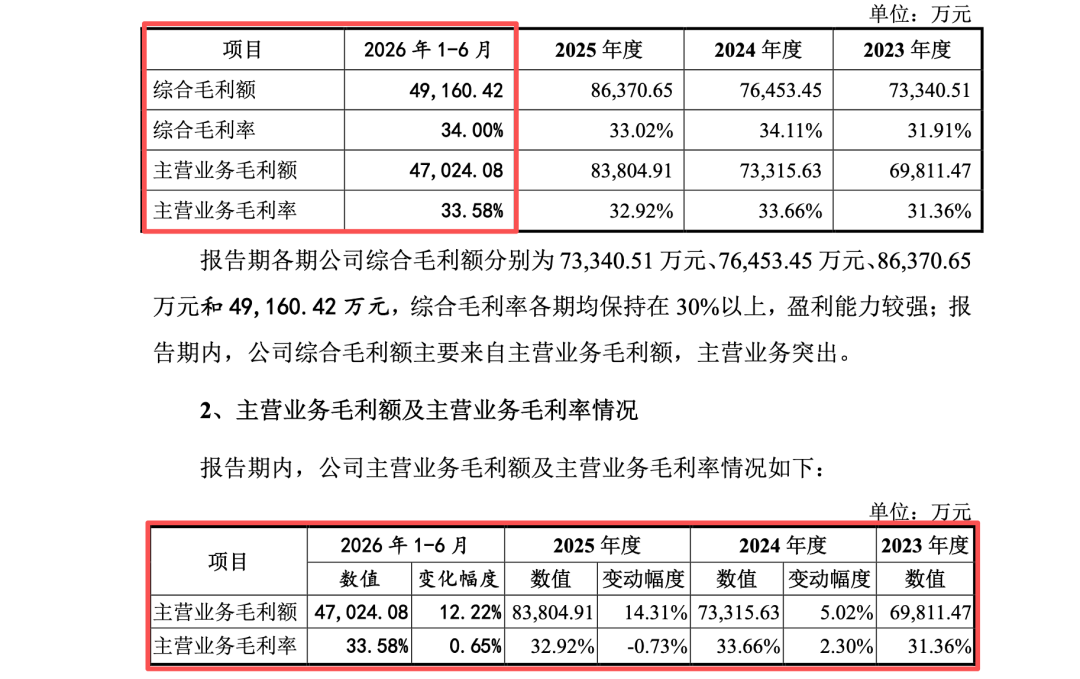
综合毛利率2023年至2026年1-6月分别为31.91%、34.11%、33.02%、34.00%,主营业务毛利率分别为31.36%、33.66%、32.92%、33.58%。2025年综合毛利率较2024年下降1.09个百分点,同期新能源产品收入占主营业务收入的比例由1.83%升至7.12%。
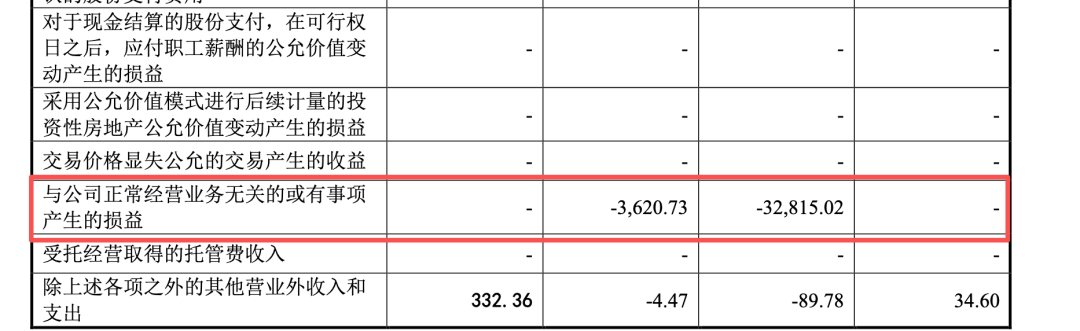
利润口径上,2025年归母净利润20,146.10万元低于扣除非经常性损益后归母净利润23,670.53万元,差额3,524.43万元。招股书非经常性损益明细表列示,2025年归属于公司普通股股东的非经常性损益净额为-3,524.42万元,与前述差额的0.01万元尾数差来自各表取整;主要项目为与公司正常经营业务无关的或有事项产生的损益-3,620.73万元、其他符合非经常性损益定义的损益项目-1,752.34万元。
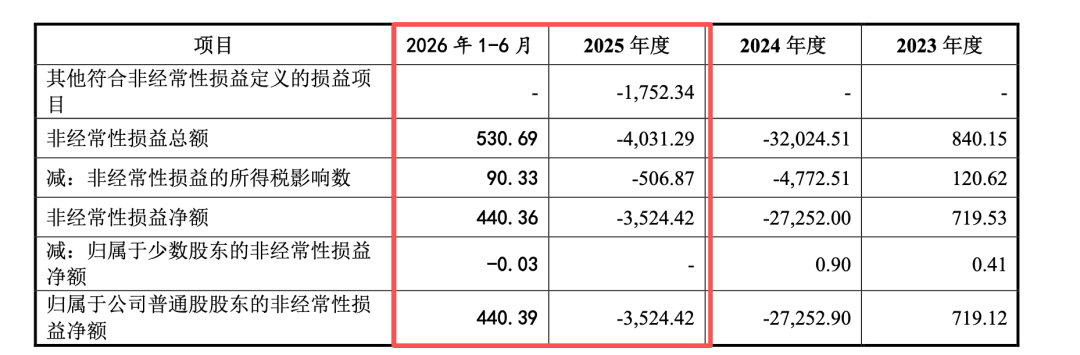
招股书说明,后者系一次性计入发生当期的股份支付费用,前者主要来源于相关诉讼计提的预计负债对应损失。2024年归母净利润-9,112.21万元与扣非归母净利润18,140.69万元之间27,252.90万元的差额,同样来自非经常性损益净额,当年或有事项产生的损益为-32,815.02万元。
问题1的回复将新能源业务定位为"第二增长曲线",并把成长性论据列为排放标准趋严带动SCR产品单车价值量提升、尿素箱总成配套销售比例提高、产品供应种类增加、多领域开拓、海外本地化布局与新能源业务延伸等项。