更新时间:2026-11-06 09:53点击:来源:作者:
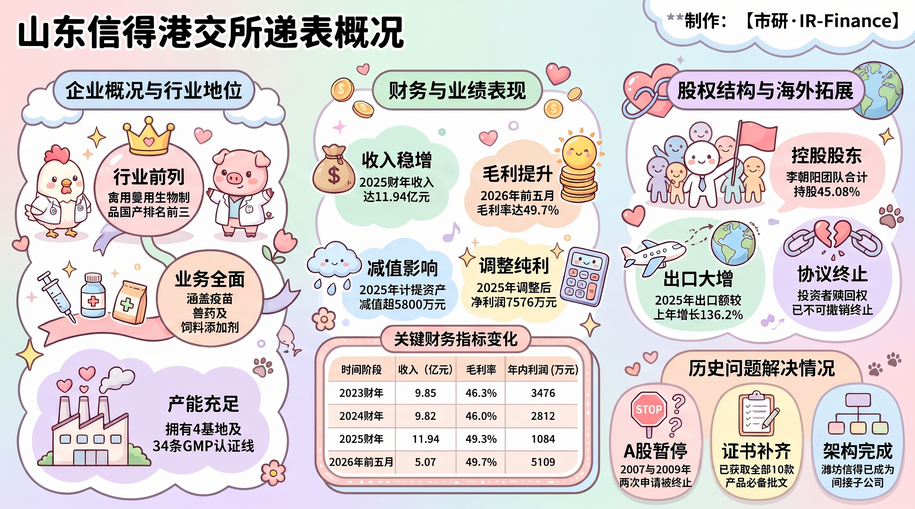
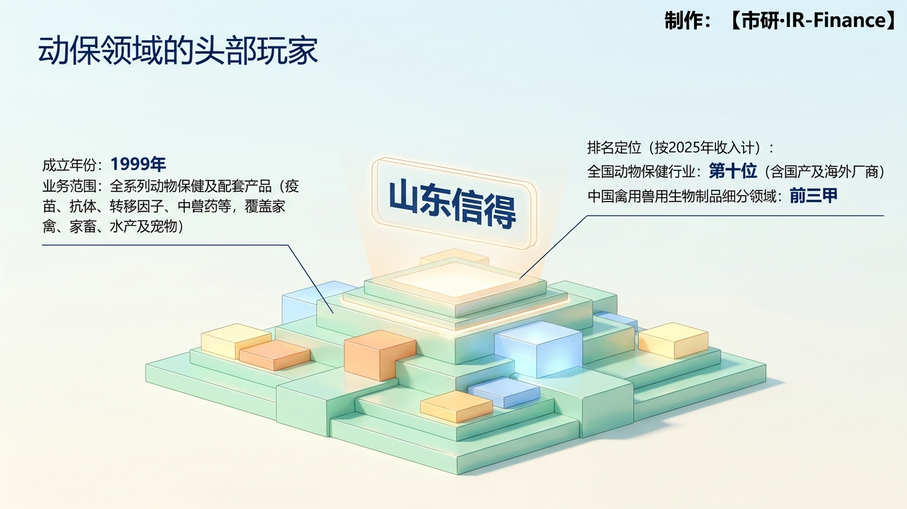
山东信得成立于1999年,是中国一家动物保健企业,主要从事全系列动物保健及配套产品的研发、生产与销售,产品涵盖兽用生物制品(如疫苗、抗体、转移因子)、中兽药、化药制剂、饲料及饲料添加剂,实现对家禽、家畜、水产动物及宠物疾病的预防、诊断、治疗与控制。按灼识咨询资料,以2025年收入计,公司是中国动物保健市场中排名第十的国产及海外厂商,并在中国禽用兽用生物制品市场排名前三。
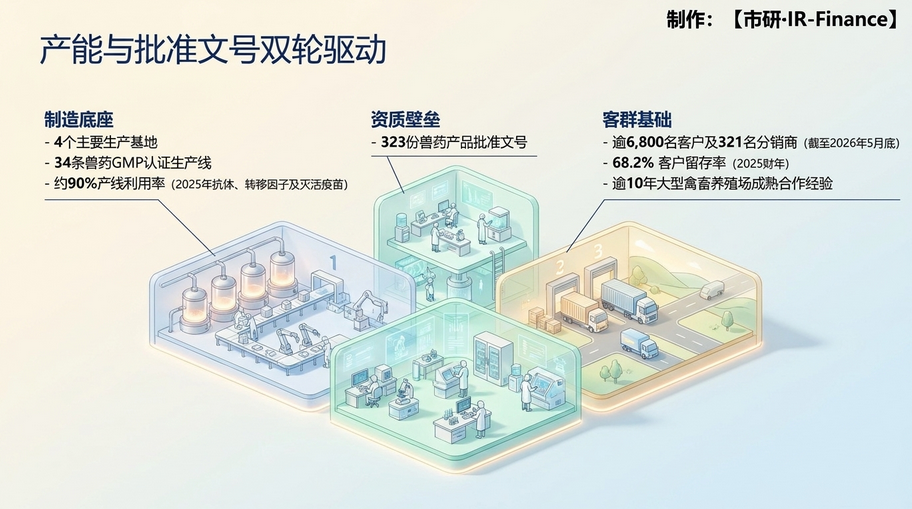
公司的核心运营数据颇具规模:4个主要生产基地、34条通过兽药GMP认证的生产线、323份兽药产品批准文号;2026年5月31日客户数逾6,800名、分销商321名,与大型禽畜养殖场有逾10年成熟合作关系,2025财年客户留存率68.2%;2025年抗体、转移因子及灭活疫苗生产线利用率约90%。出口是新的增长点,2025财年出口销售额较2024财年增加人民币3,850万元、增幅达136.2%。
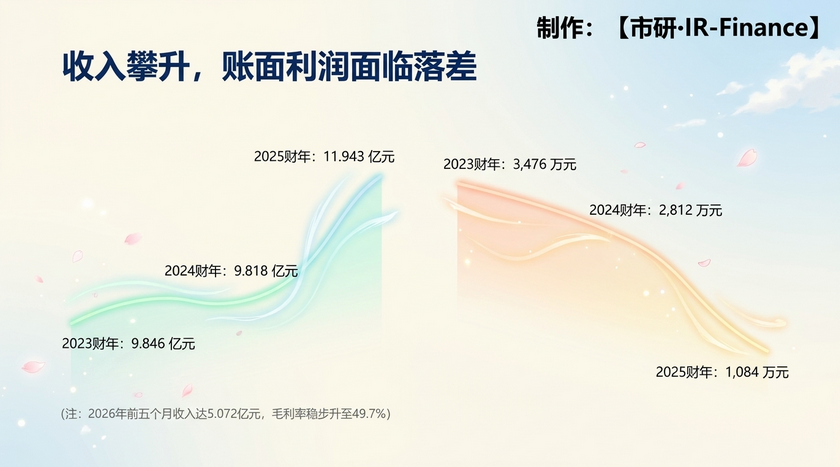
财务上,报告期收入(2023/2024/2025财年及2026年前五个月)分别为人民币9.846亿元、9.818亿元、11.943亿元及5.072亿元;毛利率分别为46.3%、46.0%、49.3%及49.7%,稳中有升。
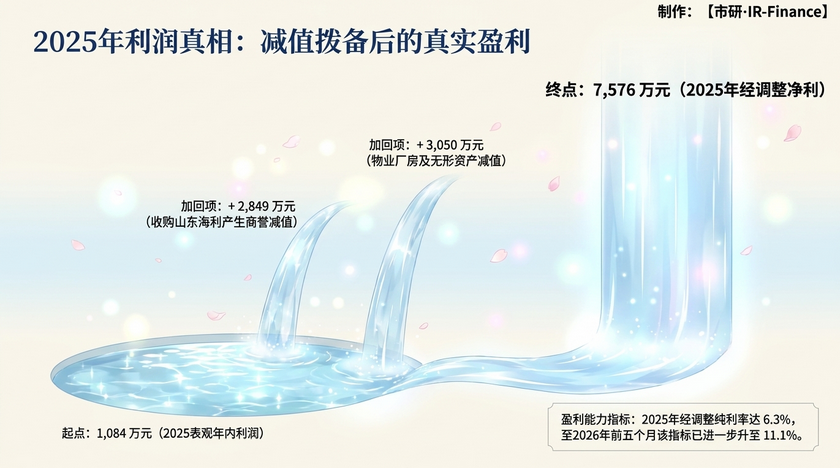
但表观利润持续走低:年内利润分别为3,476万元、2,812万元、1,084万元,2026年前五个月为5,109万元。2025年净利润大幅下滑,主因是当年就2023年4月收购的山东海利确认商誉减值2,849万元、物业厂房设备及无形资产减值3,050万元;加回该等减值及股份发行开支后,2025年经调整净利润为7,576万元、经调整纯利率6.3%,2026年前五个月经调整纯利率进一步升至11.1%。
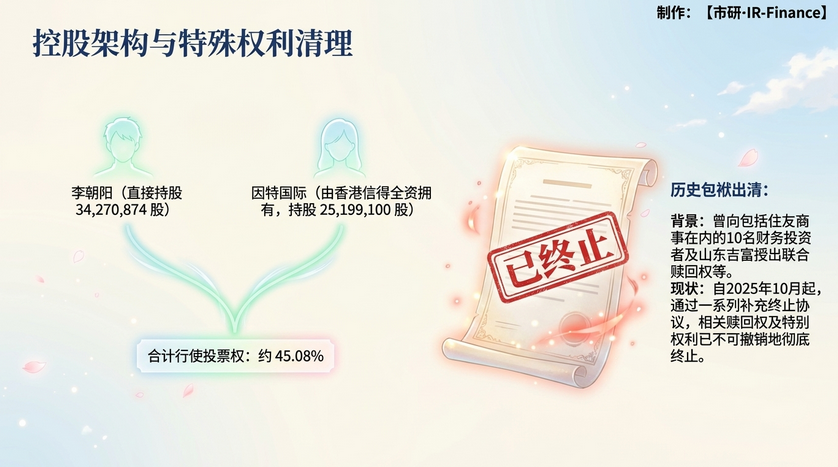
股权结构上,李朝阳先生通过直接持股34,270,874股及因特国际(英属维京群岛注册、由香港信得全资拥有)持有25,199,100股,合计可行使约45.08%投票权,李朝阳、因特国际及香港信得构成一组控股股东。公司历史上的投资者包括住友商事及另外10名财务投资者;曾就向中泰创业投资及山东吉富授出的联合赎回权提供连带责任担保,自2025年10月起公司、投资者及山东吉富订立一系列补充终止协议,相关赎回权及特别权利已不可撤销地终止。
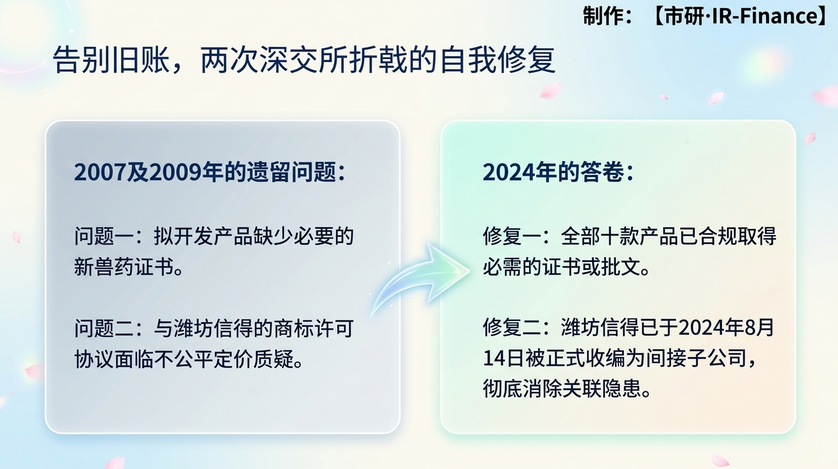
最值得玩味的是其A股旧账。招股书"先前A股上市尝试"一节明确披露:公司曾于2007年11月及2009年两次向中国证监会申请在深圳证券交易所上市,两次均于公开发行审核委员会阶段被证监会终止,原因分别是拟按募集资金用途开发的若干产品缺少必要的新兽药证书,以及与潍坊信得于2009年7月31日订立的商标许可协议构成涉及不公平定价的关联方交易。
公司及独家保荐人认为,证监会当年的疑虑已不再适用于本次上市:截至最后实际可行日期,集团已就全部十款产品取得必需的证书或批文,且潍坊信得已于2024年8月14日成为公司间接子公司。
从两次被发审委拦下,到以BVI红筹架构转道港交所,山东信得的这次递表既是一次技术路径的切换,也是对十年前旧问题的一次自我了断。2025年那笔6,000余万元的山东海利减值能否消化、表观利润与经调整利润之间的落差如何向港股投资者解释,是其上市路上新的考题。