更新时间:2026-11-06 09:55点击:来源:作者:
编辑:孙恒
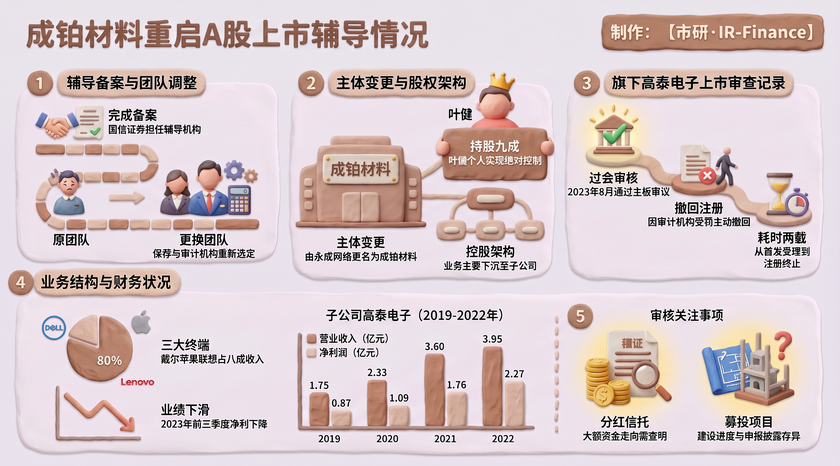
证监会资本市场电子化信息披露平台显示,苏州成铂先进材料科技股份有限公司(以下简称 "成铂材料")已于 2026 年 11 月 4 日办理辅导备案,派出机构为江苏局,辅导机构为国信证券。这是一家 2026 年才完成更名与股改的新主体,其前身是永成(苏州)网络技术有限公司,而其 100% 控股的苏州高泰电子技术股份有限公司(以下简称 "高泰电子"),曾在 2023 年 8 月通过上交所主板上市委会议,最终于 2025 年 1 月撤回注册申请。同一批功能性材料资产,在更换上市主体、保荐机构与审计机构后,重新启动 A 股进程。
辅导备案落地:国信证券保荐,德恒、中汇续入中介阵容
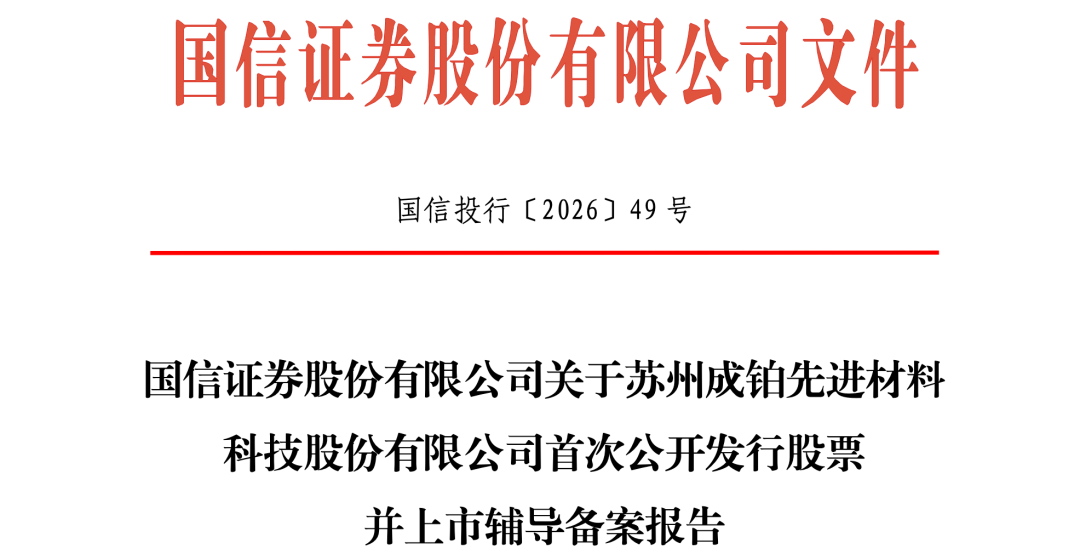
国信证券出具的《辅导备案报告》(国信投行〔2026〕49 号)显示,国信证券与成铂材料于 2026 年 10 月 22 日签署辅导协议,受聘担任首次公开发行股票并上市的辅导机构。参与本次辅导的中介机构还包括北京德恒律师事务所、中汇会计师事务所(特殊普通合伙)。
备案报告披露的辅导对象基本情况如下:成铂材料成立于 2020 年 11 月 13 日,注册资本 2500.3044 万元,法定代表人为叶健,注册地址位于苏州工业园区双溇里路 15 号办公大楼二楼西,行业分类为 "C 制造业" 之 "C39 计算机、通信和其他电子设备制造业",在其他交易场所无挂牌或上市记录。控股股东为苏州钧泰控股有限公司,持股比例 59.99%。
辅导工作分三个阶段安排:第一阶段开展辅导培训,核查内部控制、历史沿革、商标专利等主要资产,协助完善公司治理;第二阶段督导落实整改、规范运行,健全财务与业务管理系统,规范与控股股东及其他关联方的关系;第三阶段对是否达到发行上市条件进行综合评估,做好申报与辅导验收准备。
永成网络变身:从网络技术公司到材料类股份公司
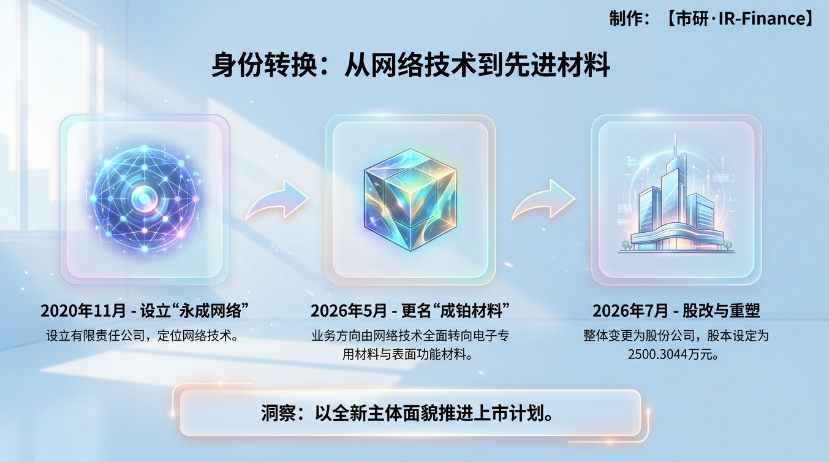
企查查显示,成铂材料的名称与企业类型在 2026 年经历了密集变更,其演变路径可分为三个节点。
第一阶段,2020 年 11 月公司设立,名称为永成(苏州)网络技术有限公司,企业类型为有限责任公司。在高泰电子上次申报的招股书中,永成网络是其控股股东,由叶健、汪义方夫妇 100% 持股,曾直接持有高泰电子 3000 万股股份,占其总股本的 57.7967%。
第二阶段,2026 年 5 月 12 日,公司更名为苏州成铂先进材料科技有限公司,经营范围同步变更为电子专用材料研发、新材料技术研发、电子专用材料制造与销售、高性能密封材料、表面功能材料等,公司名称与经营范围由网络技术转向功能性材料。
第三阶段,2026 年 7 月 1 日,公司由有限责任公司整体变更为股份有限公司,名称变更为苏州成铂先进材料科技股份有限公司,注册资本由 2500.30435 万元调整为 2500.3044 万元。同年 9 月 3 日,注册地址变更为苏州工业园区双溇里路 15 号。
此外,企查查变更记录显示,公司企业类型已于 2025 年 12 月 26 日由 "自然人投资或控股的法人独资" 变更为 "自然人投资或控股",为后续股权结构调整留出空间。
股权架构:叶健最终持股 92.17%,经营资产全部下沉子公司
目前成铂材料共有 4 名股东。企查查信息显示,苏州钧泰控股有限公司持股 59.9927%,为控股股东;叶健直接持股 33.2760%;苏州海威斯特投资中心(有限合伙)持股 4.4423%;苏州市高合惠仁创业投资合伙企业(有限合伙)持股 2.2891%。四方持股比例合计约 100%。
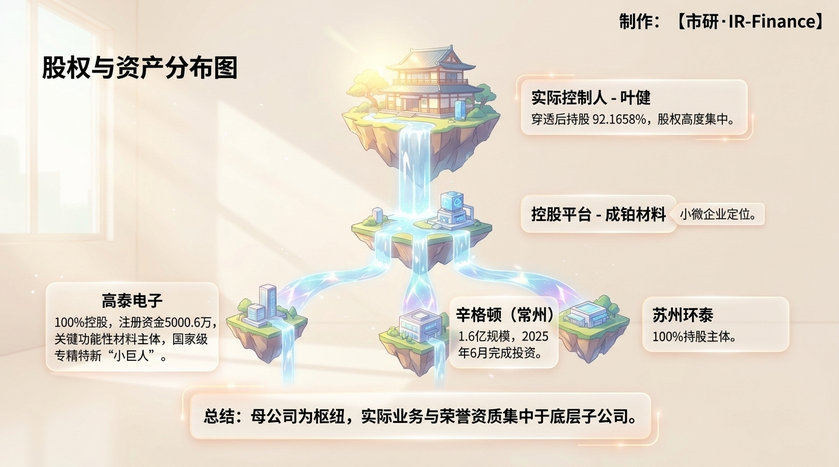
控股股东钧泰控股成立于 2025 年 5 月 27 日,注册资本 1500 万元,叶健持股 94.9%,汪义方持股 5.1%。水滴信用穿透计算显示,叶健对成铂材料的最终持股比例为 92.1658%,为实际控制人。成铂材料主要人员中,汪义方任董事长、经理,叶健任执行公司事务的董事。
在资产端,成铂材料为控股型主体,主要经营实体均以子公司形式存在。公开工商信息显示,其 100% 控股的企业包括:
1、高泰电子,注册资本 5000.6087 万元,2006 年 3 月成立,为核心功能性材料与器件经营主体;
2、辛格顿(常州)电子科技有限公司,注册资本 1.6 亿元,2017 年 11 月成立,水滴信息显示成铂材料于 2025 年 6 月完成对其投资;
3、苏州环泰新材料技术有限公司,由成铂材料 100% 持股。
其中,高泰电子又 100% 持有辛格顿(苏州)电子科技有限公司。该公司成立于 2007 年 8 月,主营手机、电脑背光模组零部件及专用化学产品。
需要留意的是,高泰电子工商信息在 2026 年也有变动:2026 年 3 月 10 日注册资本由 5190.6107 万元减至 5000.6087 万元,减少约 190 万元;2026 年 9 月汪义方退出其主要成员,新增汪乐涯。重组期间的减资与人员调整,或需在后续申报材料中说明背景。
核心资产高泰电子:过会、提交注册到撤回的 22 个月
高泰电子是这批资产的经营核心。公开审核信息显示,其 A 股上市进程最早可追溯至科创板筹备阶段,全面注册制实施后平移至上交所主板。
主要审核节点如下:2023 年 3 月 2 日,上交所受理其主板首发申请;2023 年 3 月 17 日进入问询阶段;2023 年 8 月 29 日,上交所上市委会议审议通过;2023 年 12 月 1 日提交注册;2024 年 8 月 27 日,因聘请的证券服务机构被证监会采取限制业务活动的监管措施,发行注册程序中止;2024 年 11 月 13 日,审计机构由天职国际变更为天健;2025 年 1 月,高泰电子与国金证券分别提交撤回申请,证监会出具主板股票发行注册程序终止通知书(2025 年 3 号),注册程序终止。
高泰电子上次申报拟公开发行新股不超过 1730.21 万股,拟募集资金 11.5496 亿元,保荐机构为国金证券,保荐代表人为宋滨、江岚。
撤回的直接诱因与审计机构相关。公开报道显示,天职国际因在奇信股份年报审计中未勤勉尽责、出具的审计报告存在虚假记载,被证监会罚没并暂停证券业务资格 6 个月,高泰电子由此更换审计机构。更换审计机构后,注册程序仍未恢复,企业最终选择主动撤回。从过会到终止注册,前后历时约 17 个月;从受理到终止则接近 22 个月。
苹果链业务底色:三大终端贡献八成收入,2023 年业绩下滑
高泰电子是以功能性新材料为核心的高新技术企业,主营复合功能性材料、复合功能性器件及电子级追溯产品,产品覆盖粘接、紧固、导电、导热、防火阻燃、电磁屏蔽、绝缘、缓冲、防水透气等功能,应用于消费电子、5G 通信、IC 半导体及新能源(汽车、光伏)等领域。
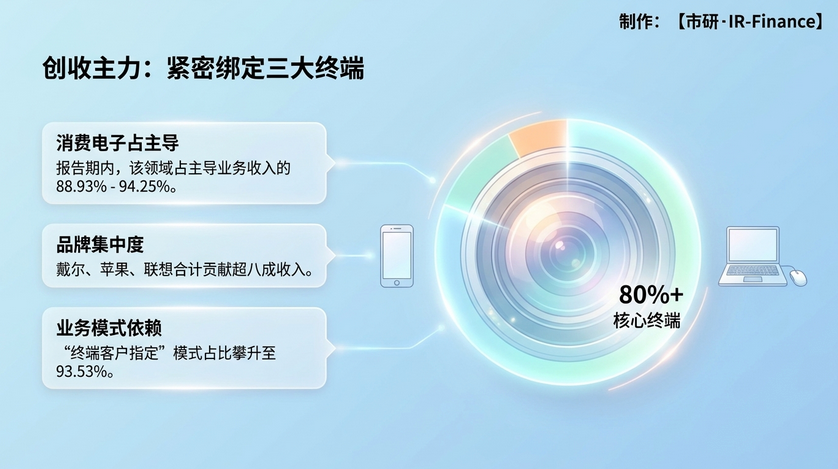
其客户结构带有明显的终端品牌集中特征。公司直接客户为维信、光宝、群光、安洁科技等制造服务商和组件生产商,终端品牌为戴尔、苹果、联想。招股材料显示,2019 年至 2022 年上半年,应用于戴尔、苹果、联想三大终端品牌的收入占同期主营业务收入的比例分别为 79.74%、82.11%、84.02%、86.63%。消费电子长期是第一大销售领域,报告期内占主营业务收入的比例在 88.93% 至 94.25% 之间,且以 "终端客户指定" 模式为主,该模式收入占比由 2019 年的 83.19% 升至 2022 年上半年的 93.53%。
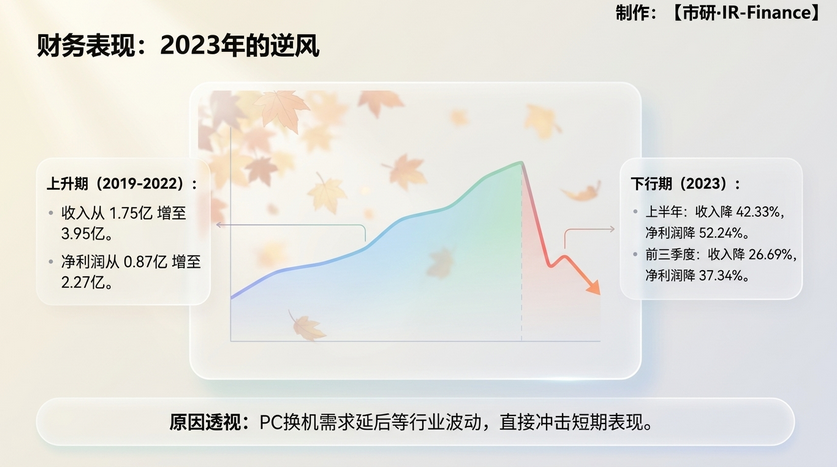
经营业绩方面,高泰电子 2019 年至 2022 年营业收入分别为 1.75 亿元、2.33 亿元、3.60 亿元、3.95 亿元,净利润分别为 0.87 亿元、1.09 亿元、1.76 亿元、2.27 亿元,2022 年经营活动产生的现金流量净额为 2.65 亿元。
2023 年趋势反转。受 PC 换机需求延后等因素影响,公司 2023 年上半年营业收入 1.33 亿元、归母净利润 0.62 亿元,同比分别下降 42.33%、52.24%,剔除汇兑损益影响后归母净利润降幅为 44.62%;2023 年前三季度营业收入 2.21 亿元、归母净利润 1.04 亿元,同比分别下降 26.69%、37.34%。
公司在二轮回复中预计 2023 年归母净利润区间为 1.48 亿元至 1.56 亿元,同比下降 34.72% 至 31.09%。收入增长的可持续性,曾是监管问询的重点之一。
资质方面,国家级专精特新 "小巨人" 称号由高泰电子持有。工信部通告显示,高泰电子为第三批国家级专精特新 "小巨人" 企业,2022 年 5 月入选建议支持的国家级专精特新 "小巨人" 公示名单(第三批第一年),并列入工信部 2024 年建议继续支持名单(第三批第二年)。需要区分的是,成铂材料本身在工商平台标注为小微企业,目前未见其单独持有小巨人资质,相关荣誉集中于子公司高泰电子。
上次审核的遗留问题:3.1 亿元分红、2.91 亿元信托与募投项目
高泰电子上次 IPO 虽已过会,但审核问询中暴露的若干问题,并不会因上市主体更换而自然消失,本次辅导仍需面对。
其一,大额分红与信托投资。2020 年至 2022 年,高泰电子现金分红金额分别为 5000 万元、1.3 亿元、1.3 亿元,三年合计 3.1 亿元,约占同期净利润的六成。问询回复披露,截至 2023 年 2 月 28 日,永成网络购买 8 只信托产品,存续金额合计 1.55 亿元;叶健购买 21 只信托产品,存续金额合计 1.36 亿元,二者合计 2.91 亿元。上交所审核中心意见落实函要求逐项说明信托、理财的底层资产、是否专为发行人设立、是否属于单一资金来源、是否存在非标债权用于体外循环或代垫。公开回复显示,部分产品底层为城投平台非标债权。公司当时否认相关产品专为发行人设立、属于被动管理型产品,亦否认存在体外循环。
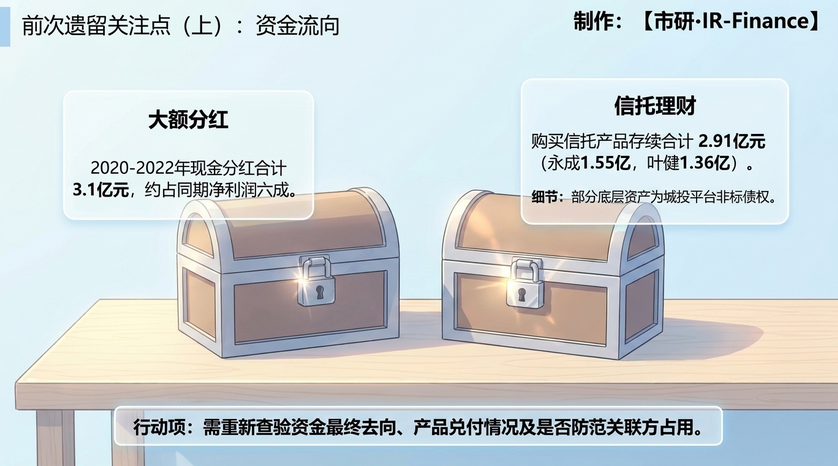
其二,募投项目必要性。高泰电子拟投项目中,"功能性新材料生产基地建设项目" 备案名称为辛格顿(常州)年产 6000 万平方米高性能精密特种胶带项目,总投资 5 亿元,披露建设期 18 个月;而公开报道显示该项目 2020 年 4 月即已开工。另一 "功能性器件建设项目" 备案名称为苏州环泰年产不干胶标签 600 万平方米等项目,环评文件预期投产时间为 2021 年 10 月。项目开工时间早于申报、披露建设期与实际进度存在差异,曾被媒体质疑募投必要性。重组完成后,常州辛格顿、苏州环泰均已成为成铂材料控制下的企业,旧项目如何与新募投安排衔接,有待说明。
其三,股权与治理。问询函还涉及委外加工、员工持股平台、股权转让价格、子公司苏州辛格顿、独立董事制度等事项。高泰电子历史上存在代持安排,2018 年股改时由叶健、海威斯特、汪义方分别持股 85%、10%、5%,2021 年才首次引入外部投资者。本次成铂材料股权依旧高度集中,叶健最终持股比例超过 92%,中小股东制衡有限。
重启 A 股,仍待回答的几个问题
以发行审核的方式读这套材料,本次重报至少有以下事项需要在后续文件中讲清楚。
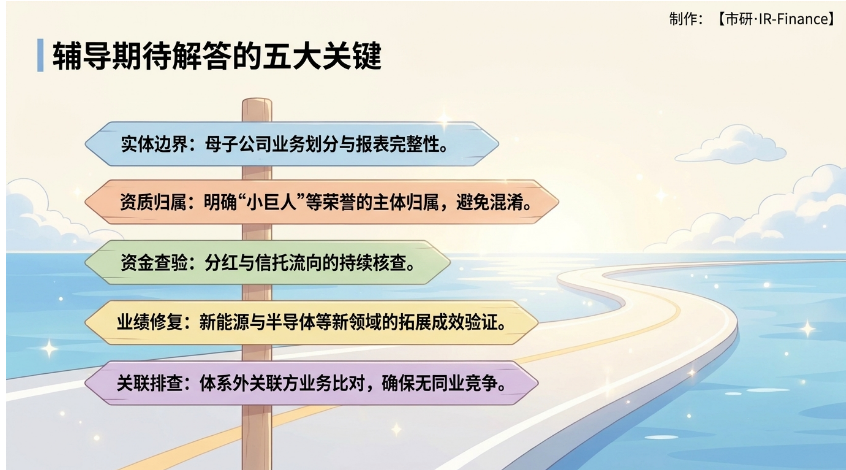
第一,上市主体的经营实质。成铂材料前身是网络技术公司,2026 年 5 月才更名并变更经营范围,7 月完成股改,自身为控股平台,业务与人员主要下沉在高泰电子等子公司。母公司层面的独立经营能力、合并报表口径的完整性,以及母子公司之间的业务划分,需要充分披露。
第二,资质与荣誉的归属。专精特新 "小巨人"、重点小巨人等称号的持有主体是高泰电子,对外表述若冠以集团或母公司名义,需明确标注资质主体,避免读者混淆。
第三,资金问题的延续性。上次问询聚焦的分红资金、信托产品底层资产及兑付情况,时间已过去两年多,相关产品是否如期清算、资金最终去向、是否存在关联方占用,需要中介机构重新核查并留痕。
第四,客户集中与业绩修复。三大终端品牌贡献约八成收入,消费电子需求波动直接影响业绩。2023 年业绩下滑后,高泰电子 2024 年以来的经营数据、新能源与半导体等新领域的拓展成效,是判断持续经营能力的关键,而目前公开渠道尚无完整数据。
第五,同业竞争与资产完整性。叶健控制的企业数量众多,重组后常州辛格顿、环泰等原募投实施主体已纳入成铂体系,体系外是否仍存在从事相同或相似业务的关联方,需要保荐机构对照工商与实际经营逐一核对。
从备案到受理尚有距离,辅导三阶段的核查与整改才刚开始。更换主体后的成铂材料能否回答好上一轮留下的问题,有待后续申报文件检验。